农业、生物燃料、食糖、谷物
2026年9月7日
印度糖价飙升考验谷物乙醇转型的承压能力
审校 :
要点速递
谷物乙醇占印度供应量的76%
糖价上涨33%,促使政府允许进口
乙醇产量预测下调7.5亿升
印度以谷物为主导的乙醇转型,正在缓冲糖价大幅上涨对其生物燃料计划的冲击。但甘蔗分流量下降、进口金额创纪录以及掺混需求受限,也暴露出这一缓冲机制的局限。
8月25日,零售糖价从7月20日的每千克48.18卢比上涨近33%,至每千克63.97卢比,促使新德里允许免关税进口100万吨食糖,并收紧经销商库存持有上限。
相关干预措施此后已令零售和批发价格有所回落,但与本轮上涨前相比,价格仍处于高位。
根据消费者事务部数据,9月7日零售糖价平均为每千克61.09卢比,批发价格为每千克56.10卢比。
与此同时,Platts于9月1日评估的一个月后到港无水乙醇CFR印度价格为751美元/吨,环比上涨17美元/吨;两个月后到港价格为749美元/吨CFR印度,环比上涨18美元/吨。
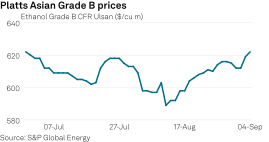
上述走势的差异反映出印度糖市与乙醇市场之间的关系日益复杂。
目前,谷物占印度乙醇供应量的四分之三以上,而国内政府定价的采购机制限制了糖市波动的直接影响。
不过,甘蔗制乙醇产量减少仍会降低乙醇原料供应的灵活性,而国际食糖供需趋紧则提高了以甘蔗生产乙醇的机会成本。
因此,核心问题已不再是谷物能否取代食糖,成为印度乙醇的主要原料——在很大程度上,这一转变已经完成。真正的问题是,当政策制定者优先保障食糖供应,而现有掺混需求难以消化已建成的产能时,这一转型能否持续支撑乙醇产量增长。
谷物缓冲冲击,但前景转弱
印度对谷物的依赖不断提高,为应对糖市波动提供了重要缓冲,但近期产量预测表明,这一转型可能无法完全维持乙醇增长速度。
国际糖业组织将印度2026年燃料乙醇产量预测下调7.5亿升,至113亿升,并指出下调原因是该国掺混政策相关限制,而非加工能力不足。
该组织还预计,下一榨季用于生产乙醇的食糖分流量将从此前的280万吨降至100万吨,这凸显出保障食糖供应与扩大燃料掺混之间的政策取舍。
这一前景为谷物转型增添了更多复杂性。
根据全印度蒸馏酒协会数据,7月谷物原料占印度乙醇供应量的76%。其中,玉米和印度食品公司结余粮食各贡献7,900万加仑,甘蔗原料供应5,800万加仑,占当月总量的24%。
因此,谷物可以弥补部分甘蔗制乙醇的减产。但产量预测下调表明,如果掺混需求、采购机制和政策限制了市场可吸收的乙醇规模,仅靠原料替代可能仍不足以解决问题。
全球供应趋紧令印度干预措施更为复杂
印度抑制国内价格的行动,正值国际食糖供需平衡趋于紧张之际。
国际糖业组织将2025/26年度全球食糖供应过剩预估从220万吨下调一半至110万吨,并预测2026/27年度将出现20万吨缺口。
尽管预计的供应缺口规模不大,但这是在供应过剩大幅缩减之后出现的,可能使价格对天气或产量受挫更加敏感。
9月3日,ICE纽约11号原糖期货升至每磅18.06美分,创2025年5月以来新高,反映出市场对产量走弱及主要产区可能出现天气扰动的担忧。
全球糖价走强使印度的免关税进口计划面临更大挑战。政府可以取消关税壁垒,但如果国际原糖价格保持坚挺、国内价格持续回落,政府无法保证进口仍具经济效益。
这也解释了为何市场参与者对进口配额的使用情况存在分歧。一些人士预计,如果配额认购不足或已分配配额被退回,申请窗口将会延长。另一些人士则认为,随着印度国内糖价回落,潜在利润空间收窄,进口可能性不大。
一位驻德里的食糖出口商也表示认同,称如果进口配额能够100%使用,申请窗口可能会延长。这位出口商表示:“如果没有100%认购,或者出现配额退回,申请期将会延长。”
另一位食糖贸易商表示:“即使申请截止日期延长,价格也已经下跌了。所以我认为不会有进口。”
结语
与数年前相比,印度的乙醇计划受到糖价波动的影响更小,但尚未实现完全脱离影响。
玉米和结余粮食制乙醇的快速扩张,降低了对甘蔗的依赖,并限制了本轮糖价上涨对国内管制价格的直接影响。
但食糖分流量减少正在削弱原料供应的灵活性,全球供应趋紧推高了进口成本和机会成本,掺混限制也令产量前景承压。
随着库存下降、地缘政治波动加剧推高化肥成本,以及生物燃料需求扩大导致农产品供应竞争加剧,全球谷物市场也显现出将在2027年进入更强价格周期的迹象。
政府干预或可在短期内稳定食糖供应。更关键的考验在于,印度能否在维持食品市场稳定的同时,为不断扩大的谷物乙醇产能创造足够需求。谷物或许缓冲了糖价冲击,但并未消除其中的政策取舍。