成品油、原油、液化石油气、石脑油
2026年9月15日
油价升至100美元/桶叠加供应紧张,亚洲需求与能源安全面临双重冲击
要点速递
油价突破100美元/桶,亚洲需求开始承压
成本压力波及货运、制造业和家庭
成本上涨加剧通胀担忧
行业人士和分析师9月14日表示,原油价格升至100美元/桶以上,成本上升与实物供应趋紧同时出现,为亚洲带来双重挑战。这可能抑制燃料需求,加剧通胀压力和经济增长风险,尤其影响高度依赖能源进口的地区。
近期市场变化促使亚洲各国采取不同的能源韧性策略,包括动用战略储备和限制国内燃料价格。分析师表示,需求收缩的早期迹象已经显现;除非中东和乌克兰的冲突缓和、油价回落,否则这种趋势可能加剧。这可能阻碍亚洲国家获得更多货源并建立能源安全缓冲的努力。
标普全球能源CERA石油分析执行董事Premasish Das表示:"亚洲正面临价格上涨和实物供应减少的双重冲击。过去,需求调整主要是因为消费者和企业会对成本上涨作出反应。这一次,该地区面对的不仅是价格冲击,还有供应冲击。 "
在标普全球能源于9月7日至10日举办的APPEC 2026会议上,与会者也表达了类似观点。石油贸易商、炼油商、船东和科技企业等发言嘉宾表示,行业正应对航线受扰、供应趋紧、运营风险和成本上升,以及能源需求模式的剧烈变化。
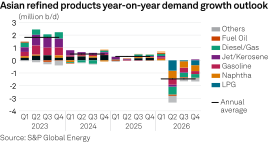
"当前的情况主要是需求收缩,而非需求被彻底破坏。由于成本更高、原料供应更紧张,消费者减少驾车,工业企业降低开工率,炼厂也下调加工量,"Das表示。 "如果供应恢复、价格回落,部分需求将会回升。更重要的问题是,如果高油价持续,会出现什么情况。 "
9月14日,受沙特阿拉伯日输送能力700万桶的东西向管道暂时停运影响,全球供应前景趋紧,原油期货收盘上涨。ICE 11月布伦特原油期货上涨1.07美元/桶,收于105.68美元/桶;NYMEX 10月WTI原油期货上涨1.34美元/桶,收于101.39美元/桶。
产量下降
根据CERA数据,中东原油产量已从2025年第四季度约2,480万桶/日降至2026年第三季度约1,820万桶/日,导致原油、液化石油气和石脑油供应趋紧。
因此,炼油商、石化生产商和消费者不得不同时作出调整,其中全球需求调整主要发生在亚洲。
CERA预计,2026年全球石油需求将较2025年减少约240万桶/日,其中亚洲需求将减少约150万桶/日。
"我们预计2027年需求将有所恢复,但复苏的速度和程度将在很大程度上取决于中东产量的恢复,以及霍尔木兹海峡通航恢复正常,"Das表示。
CERA数据显示,2025年亚洲从中东进口的原油中,约75%经由霍尔木兹海峡运输。根据标普全球Commodities at Sea的船舶追踪数据,到2026年第三季度,这一比例大幅降至10%至20%之间。
分析师、经济学家和行业人士表示,100美元/桶油价的影响远不止于直接燃料消费。能源成本上升推高了货运、制造和家庭支出,压缩企业利润空间,并可能引发更广泛的通胀。
标普全球评级亚太区高级经济学家Vishrut Rana表示:"亚洲是能源消费大区,也是能源净进口地区。因此,能源价格高企正给亚洲经济带来压力。 "
生产者价格大幅上涨,而中小企业因定价能力有限、财务缓冲较小,面临的压力尤为突出。Rana表示,能源进口经济体的经常账户余额有所恶化,家庭能源账单增加后也减少了其他方面的支出。
尽管面临这些挑战,亚洲经济仍展现出韧性。
Rana表示,2026年上半年,受全球贸易和制造业强劲增长带动,特别是科技相关产品表现良好,多个经济体保持增长;同时,国内需求总体保持稳定。
Rana表示:"总体而言,能源价格高企正在削弱亚洲的增长前景。 "
零售价格高企
标普全球旗下CRISIL首席经济学家Dharmakirti Joshi表示,全球石油库存下降以及中东地缘政治风险,可能继续对零售燃料价格形成上行压力。
Joshi表示:"在需求强劲、燃料成本和其他投入成本上升的情况下,成本正逐步向印度消费者传导,推高核心通胀。 "Joshi认为,这可能使货币政策面临更大挑战,因为通胀压力将从能源和交通领域扩散至更广泛的商品和服务。
Synergy Consulting石油和天然气业务董事总经理Rajat Kapoor表示,对大部分依赖石油进口的国家而言,经济影响可能尤为严重。
Kapoor表示:"高油价会直接冲击所有石油进口经济体,而亚洲受到的影响尤为明显。 "他补充说,自2026年初以来,原油价格每桶上涨约50美元,已对亚洲各经济体的经济状况产生重大影响。
Kapoor指出了三条主要的压力传导路径:第一,石油进口支出增加可能扩大经常账户赤字并削弱本币,使后续进口货物以本币计价时更加昂贵。第二,燃料价格上涨会直接推高终端加油价格,并通过货运和其他生产成本间接推升通胀。最后,政府为保护消费者所采取的措施,可能只是将财政负担转移到其他方面。
Kapoor表示:"油价短暂升至100美元/桶以上尚可应对。但如果在这一水平持续多个季度,将明显拖累亚洲经济增长。 "
CERA表示,长期高油价可能促使企业提高效率,推动消费者改变消费和出行习惯,并提升电动汽车等替代选择的吸引力。因此,暂时性的石油消费下降,可能会演变为持久的需求萎缩。