农业、大米、植物油、生物燃料、谷物、非糖甜味剂、油籽
2026年9月23日
报告:加快推进生物燃料强制掺混政策或令全球农作物市场在2030年前趋紧

审校 :
要点速递
到2030年,推动生物燃料或需新增3,600万公顷土地
玉米和植物油面临供应竞争
印度将更多谷物用于实现乙醇目标
查塔姆研究所和森林管理委员会的最新研究显示,随着各国政府寻求降低石油供应中断风险,加快推进生物燃料强制掺混政策可能会在2030年前加剧玉米、大米、糖料作物和植物油之间的竞争,并可能推高农产品价格。
两家机构在9月22日发布的报告中表示,到2030年,扩大生物燃料目标可能在全球额外需要3,600万公顷耕地,面积约相当于德国国土面积。
报告指出,这一估算反映的是已公布的强制要求和目标带来的额外耕地压力,并非预测将有3,600万公顷森林被砍伐。
2023年,约3,200万公顷土地用于生产生物燃料原料。此前预计,按现有需求增长,到2030年还需增加2,000万公顷土地。研究显示,近期各国政府上调目标后,相关土地需求总规模可能达到约6,800万公顷。
在食品和饲料市场已受到不利天气、投入成本上升和地缘政治扰动影响之际,这一增长可能会使更多农产品流向燃料生产。
森林管理委员会总干事Subhra Bhattacharjee在接受S&P Global Energy(标普全球能源)旗下Platts采访时表示:“真正的风险在于,应对能源危机的短期措施可能对食品市场造成更长期的冲击。”
“当同一种作物既要用于燃料又要用于食品时,生物燃料的快速扩张可能推高价格,并进一步加剧土地、水资源和社区的压力,而这些领域本已面临日益加大的不确定性。”
玉米和植物油需求
由于现有乙醇需求规模庞大,玉米市场将是最直接受到生物燃料加速扩张影响的市场之一。
报告称,目前美国约40%的玉米需求来自乙醇生产,而新的联邦目标将把整体生物燃料要求提高至创纪录水平,其中包括生物柴油和可再生柴油产量增加60%。
如果恶劣天气或化肥成本上涨扰乱供应,以玉米为原料的乙醇进一步增长,可能会加剧燃料生产商、畜牧饲养业、出口商和工业用户之间的竞争。
随着生物柴油和可再生柴油强制要求提高,植物油市场可能面临类似压力。
棕榈油、豆油及其他食用油同时服务于食品和能源市场,因此价格对强制需求和原料适用范围的变化较为敏感。
印度将更多谷物用于乙醇生产
报告称,推动生物燃料发展可提高农业收入,并增加农民、土地所有者和食品生产商的回报。但加速转型也可能降低食品市场的可负担性,并使其更容易受到天气事件、运输瓶颈和地缘政治紧张局势的影响。
随着印度扩大乙醇掺混计划,该国被视为食品、饲料和燃料市场竞争加剧的重要案例。
研究显示,玉米已成为印度最主要的乙醇原料,另有520万吨大米被划拨用于乙醇生产。
不断增长的乙醇需求为印度谷物生产商提供了额外市场。然而,由于饲料和淀粉行业也高度依赖玉米供应,未来转用于乙醇生产的规模仍将对国内玉米供需平衡产生重要影响。
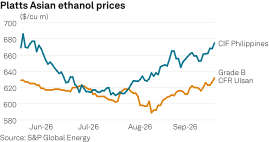
增加大米和玉米在乙醇生产中的使用可支撑农场出货价格,但当收成不及预期或政府库存趋紧时,也可能使加工企业和畜牧生产商面临更高的原料成本。
报告发出这一警示之际,农业市场正面临强厄尔尼诺事件可能带来的扰动,该事件可能影响多个主要产区的作物生产。
印尼强制政策重塑棕榈油需求
印尼推动将棕榈油生物柴油掺混比例提高至50%,可能对植物油供应和贸易产生尤为显著的影响。
报告称,为确保不断扩大的生物柴油计划获得充足的国内供应,该国已限制部分原料出口。
为满足燃料需求而扩大种植,可能直接增加对森林的压力,或将其他农业生产挤压至生态敏感地区。

视产量增长情况及强制政策的原料需求而定,国内生物柴油消费增加可能减少印尼棕榈油供应出口市场的数量。这可能影响全球植物油贸易,并推动棕榈油、豆油、葵花籽油和菜籽油之间的替代。
报告称,如果农作物和能源投入成本上升压缩生产商利润,并增加支持强制用量所需的补贴,生物燃料扩张对政府而言也可能变得更加昂贵。
Platts评估显示,9月23日,10月装运的印度西海岸到岸价毛棕榈油为1,272.50美元/吨,较前一日下跌5.50美元/吨。