







テクノロジー・セクターの先行き不透明感や、相場環境の変化に対する懸念を背景に、半導体株が乱高下し、米国株式市場の波乱要因となっています。こうした不安定な値動きは、韓国の半導体株の急落に端を発し、世界各国の株式市場に広がっています。S&P 韓国総合指数(BMI)は2026年7月15日時点で月初から10.9%下落しています。米国と韓国では株式市場の規模が大きく異なりますが、少数の半導体銘柄が株式市場の上昇を牽引してきたという点は共通しています。韓国の半導体メーカーであるSKハイニックスが米国預託証券(ADR)を上場したことで、米国と韓国の株式市場の連動性はさらに強まりました。同社のADRは上場2日目に10%超下落した後、その翌日には25%超上昇しました。
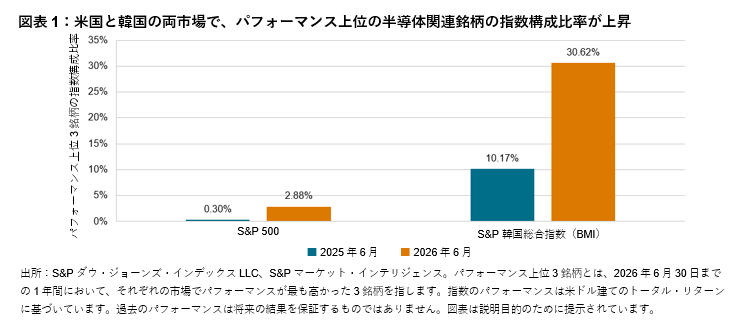
図表1は、各指数のパフォーマンス上位3銘柄について、指数における構成比率がどの程度上昇したかを示しています。S&P 韓国総合指数(BMI)は2026年6月30日までの1年間で169%上昇しました。この上昇を牽引したのは、PSK、SKハイニックス、その持株会社であるSKスクエアなどの半導体メーカーやハードウェア供給企業でした。一方、米国のS&P 500®は同期間に22%上昇し、サンディスク、ウエスタンデジタル、マイクロンがパフォーマンス上位3銘柄となりました。韓国と同様に、米国でも半導体関連銘柄が上位を占めたことは、単なる偶然ではないかもしれません。米国の上位3銘柄は、指数構成比率では韓国の上位3銘柄を下回るものの、構成比率の上昇率では韓国の上位3銘柄を大きく上回りました。
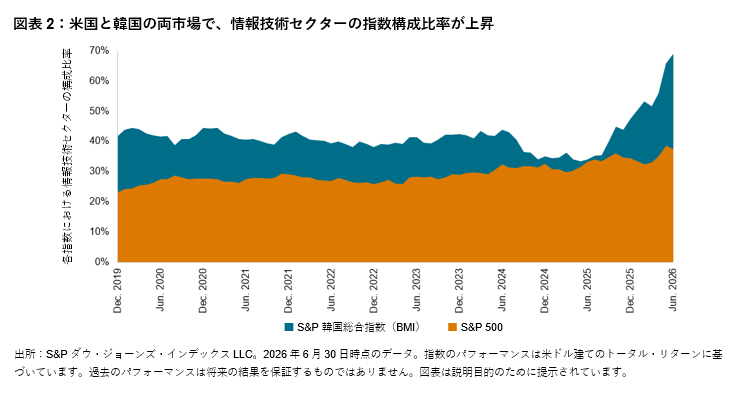
図表2は、S&P 500とS&P 韓国総合指数(BMI)の両指数について、情報技術セクターの構成比率の推移を示しています。近年では、好調なテクノロジー企業の構成比率が上昇する中で、情報技術セクター全体の構成比率も大幅に上昇しています。2026年6月30日時点で、S&P 韓国総合指数(BMI)における情報技術セクターの構成比率は69%に達しており、S&P 500における同セクターの38%を大きく上回っています。
次に、米国と韓国の指数パフォーマンスを押し上げた要因について、産業レベルの視点から分析します。2019年12月31日時点で、「半導体・半導体製造装置」産業の構成比率は、S&P 500では4%、S&P 韓国総合指数(BMI)では6%でした。しかし、2026年6月30日時点では、同産業の構成比率はそれぞれ19%、29%へと大幅に上昇しました。図表3に示されているように、S&P 半導体セレクト産業指数と、S&P 韓国総合指数(BMI)の半導体・半導体製造装置指数は、それぞれの国の情報技術セクター指数と市場全体のベンチマークを大幅にアウトパフォームしています。
本ブログは執筆者の見解を示すものであり、助言ではありません。免責事項をご確認ください。