










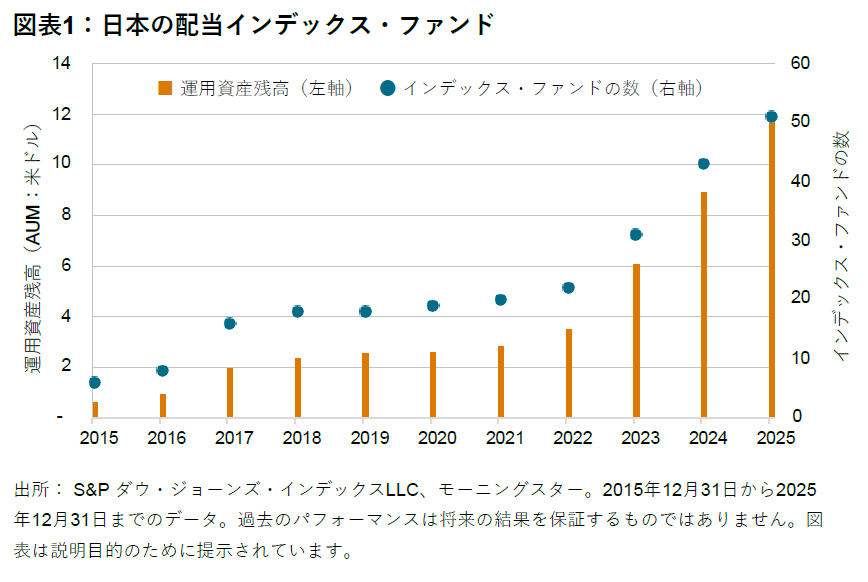
日本では2024年に日銀が利上げを開始しましたが、それまでは20年以上にわたり実質的なゼロ金利政策が続いていました。そのため、1999年から2024年にかけて、日本の債券市場では魅力的な利回りを確保することが非常に困難でした。こうした中で、より高い利回りを求める投資家にとっては、株式の配当が債券に代わる代替的なインカム収入源となりました。近年では、NISA(少額投資非課税制度)を通じて得られる配当所得が非課税となったほか、東京証券取引所(TSE)が企業に株主還元の強化を求めていることなどから、配当株の魅力がさらに高まっています。日本市場では、配当インデックス・ファンドの運用資産残高(AUM)が過去10年間で年率35.3%のペースで増加し、2025年末には過去最高の118億米ドルに達しました(図表1参照)。モーニングスターによると、日本の配当株ファンドは2024年から2026年4月までの間に44億9,000万米ドルの純資金流入を記録しました。
安定したインカム収入を確保するためには、配当利回りが高い銘柄だけに注目するのではなく、配当利回りの持続可能性についても考慮する必要があります。特に定年に向けて準備を進めている投資家にとって、安定したインカム収入は生活の質を維持する上で重要な要素となります。財務基盤が弱く経営規律が緩い企業では減配のリスクがあるため、高配当利回りだけに注目することは適切ではありません。2024年以前の日本のような低金利環境では、企業が借入を増やし、それを原資として高い配当を支払う場合もあったため、注意が必要です。
ダウ・ジョーンズ配当100指数シリーズでは、企業のキャッシュフロー創出能力、長期的な配当方針、及び配当利回りの水準などを総合的に評価して構成銘柄を選択しています。米国では、ダウ・ジョーンズ米国配当100指数の算出を2011年に開始しており、この指数は良好なパフォーマンスを示し、持続可能な高配当を実現しています1。世界各国で複数の上場投資信託(ETF)がこの指数に連動するパフォーマンスを目指しており、これには運用資産残高の大きい高配当ETFも含まれています。米国市場での成功実績を基に、米国以外の市場でもダウ・ジョーンズ配当100指数シリーズを提供するため、当社は2021年にダウ・ジョーンズ・インターナショナル配当100指数の算出を開始しました。さらに、日本市場でもこの指数シリーズを提供するため、2024年7月22日にダウ・ジョーンズ日本配当100指数の算出を開始しました。
