Este artículo fue publicado en inglés en el blog de Indexology® el 30 de julio de 2025.
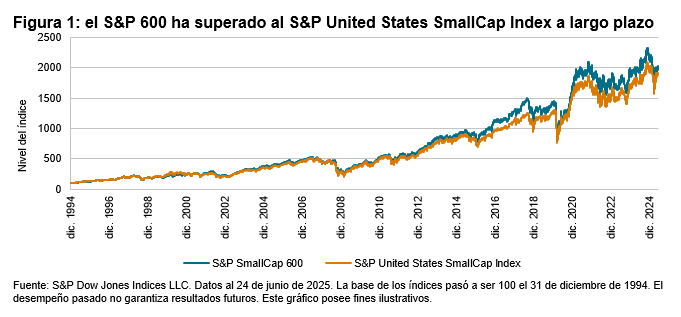
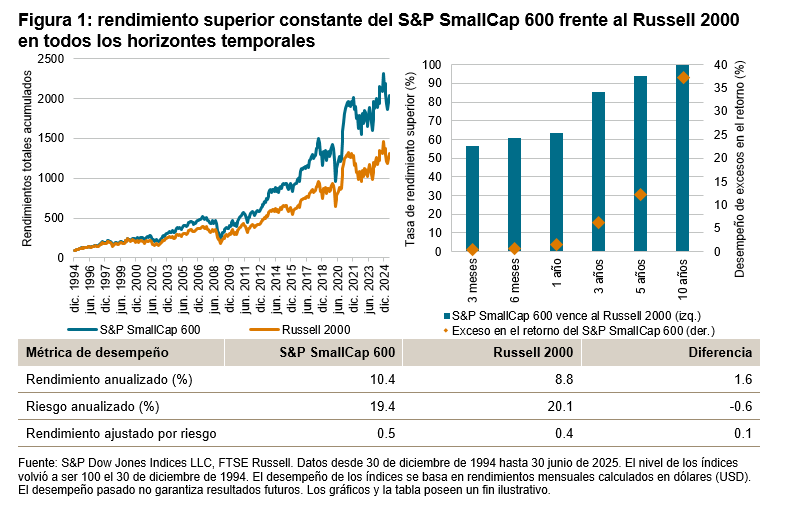
El S&P SmallCap 600® representa el mercado de acciones de baja capitalización de EE. UU. al seguir el desempeño de empresas que cumplen criterios específicos de liquidez y viabilidad financiera. Si bien tanto el S&P 600® como el Russell 2000 se dirigen a este segmento, su rendimiento ha divergido significativamente. Desde 1994, el S&P 600 (construido sobre una metodología basada en reglas) ha vencido consistentemente al Russell 2000, ofreciendo un rendimiento medio superior en 1.6% y con menor volatilidad, lo que se traduce en una mejora de 0.1 en el rendimiento ajustado por riesgo. Esta brecha se amplió en períodos más largos (ver figura 1).
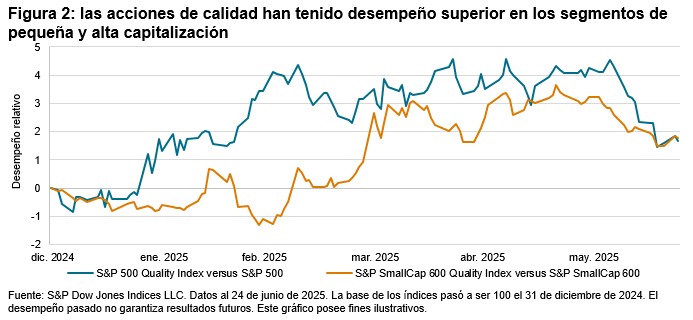
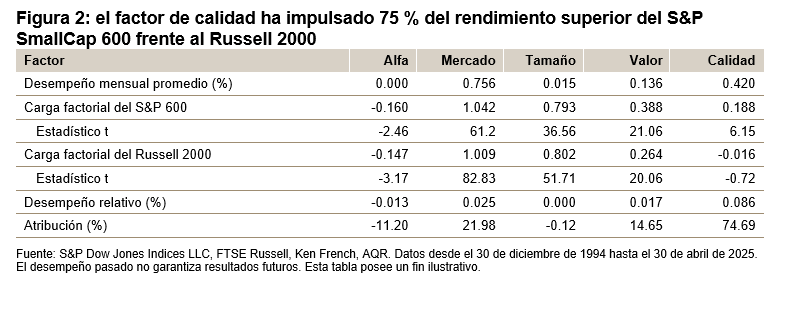
Un factor clave de este rendimiento superior ha sido la exposición estadísticamente significativa del S&P 600 al factor de calidad, que explica aproximadamente el 74.7 % de su rendimiento superior histórico. A diferencia del Russell 2000, el S&P 600 aplica un filtro de selección por ganancias que exige una rentabilidad constante a los nuevos componentes, característica históricamente vinculada al rendimiento superior de las empresas de baja capitalización. Nuestro análisis examina si ese filtro ha respaldado la inclinación hacia calidad del índice (ver figura 2).
Las publicaciones de este blog son opiniones, no consejos. Por favor, lea nuestros Descargos de responsabilidad.