





















Resumen
El Scorecard SPIVA para América Latina mide el desempeño de fondos de gestión activa en Brasil, Chile y México contra sus respectivos índices de referencia o benchmarks durante diferentes horizontes de tiempo, proporcionando estadísticas de tasas de desempeño inferior, tasas de supervivencia y dispersión en el desempeño de los fondos.
Lo más destacado del primer semestre
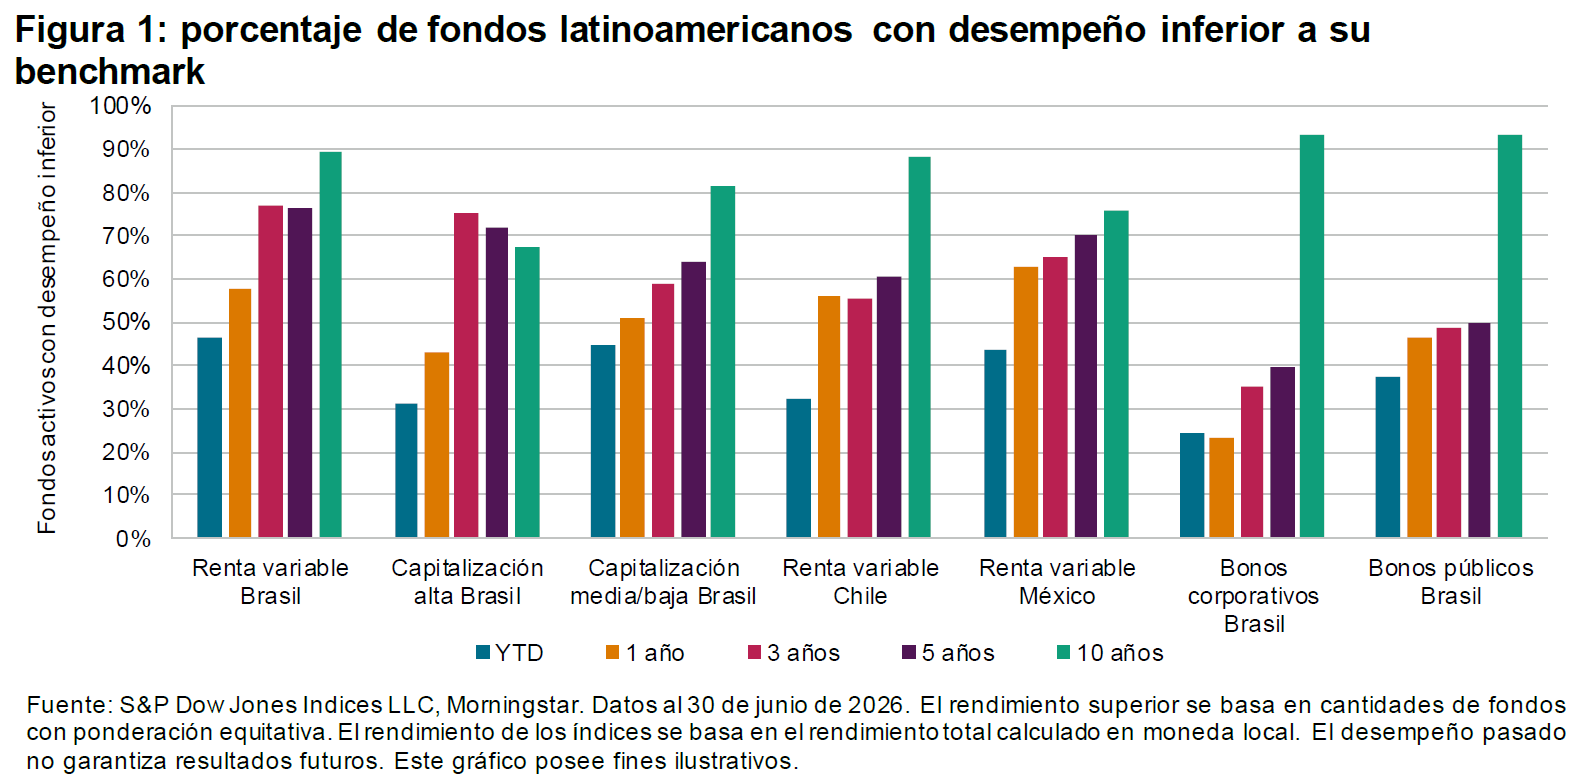
La mayoría de los índices de referencia latinoamericanos tuvo alzas durante el primer semestre de 2026 y, en un contexto de mayor dispersión y volatilidad, menos de la mitad de los fondos activos obtuvo un rendimiento inferior al de sus benchmarks, registrando tasas de bajo rendimiento en el primer semestre que oscilaron entre 24.5 % y 46.3 %. A pesar de resultados exitosos recientes, la mayoría de los fondos tuvo un rendimiento inferior en cada categoría (ver figura 1).
México
- El S&P/BMV IRT aumentó 5.8% durante la primera mitad de 2026. Menos de la mitad de los gestores de fondos activos de renta variable en México (43.5%) tuvo un desempeño inferior en el horizonte de seis meses. Si bien un porcentaje significativo de 63.0% de los fondos tuvo un rendimiento inferior durante el período de un año, esta cifra aumentó de manera constante hasta alcanzar 65.1%, 70.5% y, finalmente, 75.6% en los períodos de 3, 5 y 10 años, respectivamente (ver tabla 1a).
- El rendimiento mediano de los fondos activos superó al índice de referencia en un 0.9 % en el primer semestre de 2025 y quedó por debajo en 1.1 %, 0.7 %, 1.3 % y 2.8 % en los períodos de 1, 3, 5 y 10 años, respectivamente (ver tablas 3 y 5). A lo largo del periodo de 10 años, el umbral correspondiente a los gestores del primer cuartil superó al índice de referencia en 0.5%.
- Las tasas de supervivencia de los fondos activos de renta variable de México se mantuvieron como las más altas entre todas las categorías de renta variable local en nuestro Scorecard SPIVA para América Latina, ubicándose en 100%, 97.8% y 97.7% para los períodos de 6 meses, y en 95.5% y 82.9% para los períodos de 1, 3, 5 y 10 años, respectivamente (ver tabla 2).
- Los fondos de México con mayores activos, en promedio, tuvieron un rendimiento significativamente peor que los fondos de menor tamaño en el primer semestre de 2026. Durante los primeros seis meses de 2026, los rendimientos promedio de los fondos de renta variable de México fueron de 3.7% y 5.5% al ser ponderados por activos y equiponderados, respectivamente (ver tablas 3 y 4).
Brasil
- El mercado de renta variable de Brasil cerró la primera mitad de 2026 con resultados variados. Las acciones de alta capitalización, medidas por el índice S&P Brazil LargeCap, lideraron los resultados con un alza de 3.0 % en el primer semestre. En conjunto, las acciones de menor capitalización frenaron los resultados, como lo ilustra el hecho de que el S&P Brazil BMI subió un 1.6 %, mientras que el S&P Brazil MidSmallCap cayó un 1.5 % durante los primeros seis meses de 2026.
- En lo que va del año hasta junio de 2026, el rendimiento inferior de los fondos activos varió según las distintas categorías de acciones brasileñas. Si bien 31.2% de los fondos de capitalización alta de Brasil perdió ante su benchmark, el desempeño inferior fue más alto para los fondos de capitalización media/baja y para la categoría general de renta variable, registrando 44.5% y 46.3%, respectivamente. Los gestores activos de todas las categorías produjeron resultados aún peores con respecto a sus respectivos índices de referencia durante el periodo de 10 años más extenso que terminó en junio de 2026, presentando tasas de desempeño inferior de 67.4%, 89.2% y 81.7% para las categorías de renta variable de Brasil, capitalización alta de Brasil y capitalización media/baja de Brasil, respectivamente (ver tabla 1a).
Chile
- El mercado de renta variable de Chile se mantuvo en terreno positivo durante la primera mitad de 2026, periodo en que el S&P Chile BMI aumentó 3.4% (ver tabla 3).
- Menos de un tercio de los fondos activos de renta variable de Chile (32.5%) tuvo un desempeño inferior al S&P Chile BMI durante los primeros seis meses de 2026, pero las tasas de desempeño inferior al benchmark variaron en plazos más largos, alcanzando 56.1%, 55.6%, 60.5% y 88.1% en los periodos de 1, 3, 5 y 10 años, respectivamente (ver tabla 1a). El fondo mediano de renta variable de Chile superó al índice de referencia en 1.1% en el primer semestre de 2026, pero quedó por detrás en 1.4% en el período más extenso de 10 años (ver tabla 5).
- Durante el periodo de seis meses, la relación promedio entre el tamaño de los fondos y los rendimientos fue inversa: los fondos activos de renta variable de Chile subieron 12.5% y 4.7% ponderados equitativamente y ponderados por activos, respectivamente. Sin embargo, durante el período de 10 años finalizado en junio de 2026, los rendimientos de los fondos de renta variable de Chile se mantuvieron relativamente similares en todos los niveles de activos, promediando 12.1% al ser equiponderados, mientras que los rendimientos ponderados por activos promediaron 11.5 % (ver tablas 3 y 4).
- Durante el periodo de 10 años, el umbral de los gestores de fondos activos del primer cuartil sobrepasó al índice de referencia en 1.0% (vea las tablas 3 y 5).
Renta fija
- Los índices de referencia de los bonos brasileños siguieron subiendo en el primer semestre, periodo en que los índices ANBIMA IDA (bonos corporativos) y ANBIMA IMA (bonos públicos) registraron un aumento de 4.4 % y 5.8 %, respectivamente (ver tabla 3).
- La mayoría de los fondos de renta fija superó al mercado en el primer semestre de 2026: los fondos de bonos corporativos y los fondos de bonos públicos de Brasil registraron tasas de desempeño inferior a seis meses de 24.5% y 37.6%, respectivamente. Durante el periodo de 10 años, las tasas de desempeño inferior se mantuvieron altas, alcanzando 93.6% para los bonos corporativos de Brasil y 93.4% para los bonos públicos de Brasil.
Contexto del mercado
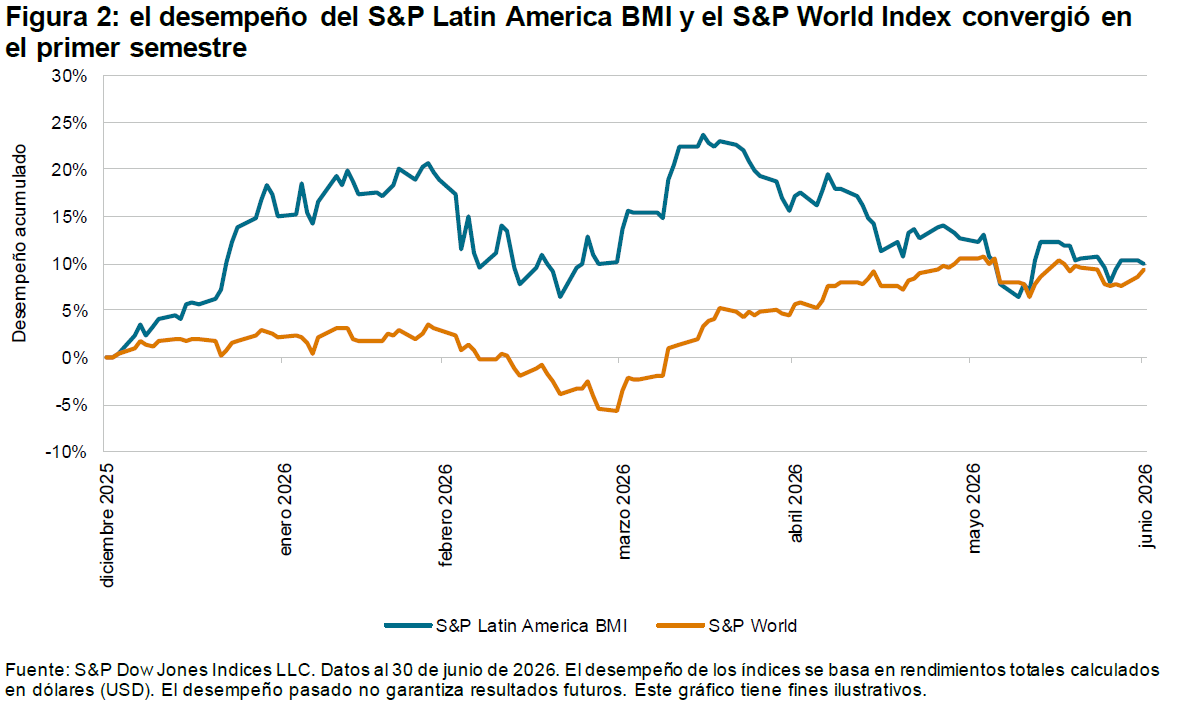
Tras superar a gran parte del resto del mundo en 2025, los mercados bursátiles de América Latina se mantuvieron en terreno positivo durante el primer semestre de 2026, aunque no sin algunos baches en el camino. El S&P Latin America BMI comenzó el año con fuerza, adelantándose al S&P World Index y subiendo rápidamente más de un 20%, antes de que su ritmo se desacelerara y terminara el primer semestre con un alza de 10.0% en dólares estadounidenses (ver figura 2).