Este artigo foi publicado em inglês no blog de Indexology® em 23 de setembro de 2026.
Os índices são construídos a partir de componentes reunidos pela metodologia e pelo mercado. Ao contrário das ações que fazem parte de um índice de renda variável, os componentes do S&P USD Select Leveraged Loan Index são retirados ou reponderados à medida que novos empréstimos são emitidos e os empréstimos existentes são amortizados. Como resultado, os diferentes anos de emissão dos empréstimos são misturados no índice, e sua composição evolui ao longo do tempo para refletir as mudanças no mercado de crédito subjacente.
Para ilustrar como um benchmark de empréstimos evolui, examinaremos os ambientes econômicos marcadamente diferentes de dezembro de 2020 e junho de 2026 sob a perspectiva do índice e veremos como ele respondeu a essas mudanças.
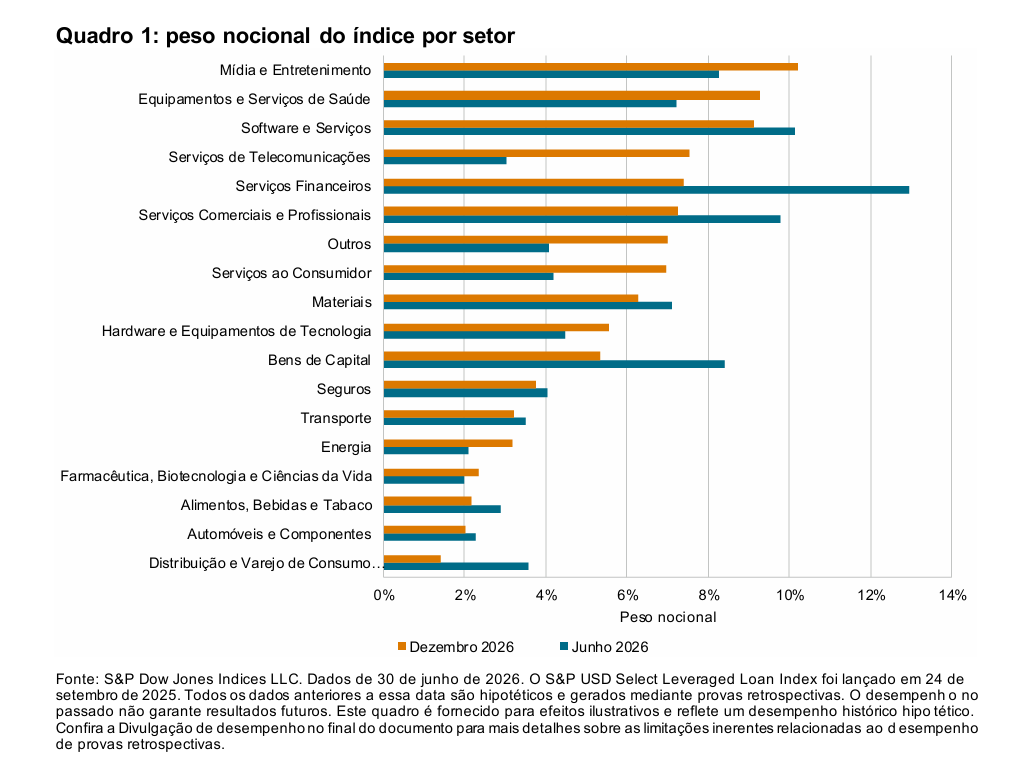
Um bom ponto de partida é avaliar a concentração setorial para ver que tipos de empresas estão recebendo empréstimos alavancados públicos. Durante esse período, o S&P USD Select Leveraged Loan Index registrou as maiores mudanças relativas de peso para Serviços Financeiros e Bens de Capital (veja o quadro 1). Ambas as indústrias podem exigir um uso relativamente intensivo de capital, portanto não é surpreendente observar um maior volume de empréstimos fluindo para apoiar esses negócios.
Outra métrica a ser analisada é como os prazos de vencimento dos empréstimos mudaram ao longo do tempo. Nos dados de 2020, o vencimento legal final segue uma distribuição normal, em forma de sino, o que pode ter sido resultado de os tomadores de empréstimos optarem por não refinanciar agressivamente e, em vez disso, permitirem que os empréstimos chegassem ao vencimento em um ambiente de baixa taxa de juros (veja o quadro 2). Em contrapartida, o atual muro de vencimentos do índice foi adiado para um prazo mais distante (veja o quadro 3).
As postagens neste blog são opiniões, não conselhos. Por favor, leia nossos Avisos legais.