










はじめに
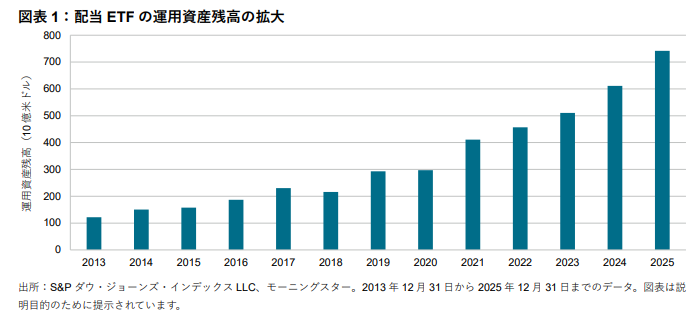
配当戦略への関心が世界的に高まっています。配当指数に連動する上場投資信託(ETF)の運用資産残高(AUM)は過去10年間で大幅に増加し、2026年5月29日時点で7,000億米ドルを超えています(図表1参照)。
しかし、配当戦略への関心が高まったのは最近のことではありません。配当ETFが登場し始めたのは2003年であり、ダウ・ジョーンズ米国セレクト配当指数に連動するETFも同年に設定されました。その後20年間で、配当ETFは米国以外にも広がり、アジア太平洋、欧州、中東、アフリカなどでも普及しました。
配当戦略が注目を集めているのは、インカム収入による安定したキャッシュフローが期待できるためです。そのため、インカム収入の確保を目指す上では、伝統的な債券だけでなく、高配当株式も選択肢の一つとなります。また、一部の市場では、配当戦略が市場全体をアウトパフォームしたケースもありました。
「ダウの犬」投資法
配当戦略の原型は、ルールに基づくシンプルな手法であり、その一つが「ダウの犬」投資法です。これは、1990年代初頭にMichael O’HigginsとJohn Downesが広めた有名な投資戦略です。この投資法では、ダウ・ジョーンズ工業株平均®(DJIA)の構成銘柄のうち、配当利回りが高い上位10銘柄を選択し、毎年リバランスを行います。O’Higginsによると、1973年から1998年まで、DJIAの配当利回り上位10銘柄で構成するポートフォリオは年率17.9%のリターンを上げ、DJIAの13.0%を上回りました。
「ダウの犬」投資法は、現在も広く知られている配当戦略ですが、その銘柄選択方法には改良の余地があります。一般的な「ダウの犬」投資法では、直近12ヵ月間の配当利回りに基づいて銘柄を選択します。配当利回りは、直近1年間に支払われた配当金を、所定の参照日(例えば12月31日)の株価で割って算出します。この銘柄選択方法の特徴は、過去の配当実績しか反映していないという点です。つまり、すでに支払われた配当金に基づいており、将来の配当収入に対する市場予想は考慮されません。では、予想配当利回りに基づいて銘柄を選択することで、「ダウの犬」投資法を改良することはできるのでしょうか?
S&P ダウ・ジョーンズ・インデックスは、S&P グローバル・マーケット・インテリジェンスのデータを活用し、「ダウの犬」投資法の現代版となるダウ・ジョーンズ米国高配当10指数を開発しました。この指数は、DJIAの構成銘柄のうち、予想配当利回りが高い上位10銘柄のパフォーマンスを測定します。過去の配当実績ではなく将来の配当予想に着目することで、米国の代表的な株価指数であるDJIAから、高い配当利回りが期待できる銘柄を見出す仕組みとなっています。
