
EN ESTA LISTA

Usando índices de referencia para entender y medir activos digitales

Revisiones de calificación de México: impacto en el mercado desde la perspectiva de los índices de bonos

El próximo capítulo del proveedor de índices: unir las finanzas tradicionales y las descentralizadas

Utilizando el poder de múltiples factores: dentro del S&P 500 Quality, Value & Momentum Multi-Factor Index

Liquidez en los mercados latinoamericanos de valores: una historia de dos tendencias

Usando índices de referencia para entender y medir activos digitales

Este artículo fue publicado en inglés en el blog de Indexology® el 9 de septiembre de 2026.

A medida que los activos digitales se vuelven más institucionales, la necesidad de una forma clara de definirlos, medirlos y compararlos se vuelve más urgente. Sin índices de referencia relevantes y creíbles, los gestores de fondos pueden tener dificultades para explicar el desempeño, y los asignadores su riesgo, al comparar estrategias contra un punto de referencia incorrecto. 

Esto no es solo un desafío teórico. Ya está moldeando cómo se pueden evaluar las estrategias y cómo se asigna el capital entre los activos digitales. Los índices de referencia segmentados que proporcionan una definición clara y comparabilidad pueden servir como herramientas efectivas para comprender y medir el ecosistema.

Entendiendo el universo invertible

Como el primer y mayor activo digital, Bitcoin ha sido utilizado por muchos administradores de fondos y asignadores como un indicador aproximado de la beta del mercado. Aunque puede ser útil como un punto de comparación inicial, a menudo no representa todo el mercado de criptomonedas. Ahora hay miles de activos digitales, e incluso entre el percentil superior y el universo invertible hay matices importantes a considerar. 

Bitcoin, como criptomoneda, es ampliamente considerado un activo de reserva de valor. Por lo tanto, su rendimiento está en gran medida ligado a la oferta y la demanda. El perfil de desempeño de Bitcoin difiere de otros activos digitales, como las capas del ecosistema tales como Ethereum y Solana.

Esto subraya una oportunidad para índices de referencia segmentados que proporcionen un punto de referencia adecuado y comparable para la estrategia de activo digital que se está analizando.

El dilema del gestor de fondos

En las clases de activos tradicionales, la relación entre una estrategia y su índice de referencia generalmente se entiende bien. En los activos digitales, esa relación aún se está desarrollando. Los gestores de fondos a menudo tienen dificultades para encontrar índices de referencia que coincidan con lo que invierten. Una estrategia centrada en activos más pequeños, emergentes, específicos de un sector o en un conjunto diversificado de activos es muy diferente de una centrada en activos de alta capitalización como Bitcoin o Ethereum. Esto puede presentar desafíos para los administradores de fondos que están evaluando y promoviendo sus estrategias.

Por ejemplo, usar un índice de referencia de Bitcoin para medir el desempeño de una estrategia gestionada activamente que contiene múltiples criptomonedas de capitalización media y activos digitales puede llevar a conclusiones inexactas. Si Bitcoin tiene un buen desempeño en un ciclo de mercado particular, pero la estrategia subyacente contiene activos que no lo tuvieron, puede parecer que el fondo no está proporcionando alfa en relación con el índice de referencia. Sin embargo, las características subyacentes del riesgo y los factores que impulsan el rendimiento no son similares y, por lo tanto, la comparación puede no ser adecuada.

Un índice de referencia de activos múltiples puede resolver este dilema. En el escenario anterior, un índice de referencia que contenga una mezcla de activos digitales de capitalización media puede establecer una definición clara de lo que se está midiendo y servir como un punto de referencia imparcial y comparable. Los gestores de fondos pueden usar esto para ajustar adecuadamente cómo su estrategia ha funcionado a través de los ciclos del mercado y promoverla de acuerdo con eso.

Los asignadores quieren más claridad

Los asignadores enfrentan un desafío similar al de los gestores de fondos al usar Bitcoin como un índice de referencia independiente. Cuando lo comparan con los gestores activos, los inversionistas buscan entender si el desempeño superior se debe a la selección de títulos, la asignación de activos o el momento del mercado. Si confunden la exposición amplia al mercado con la habilidad del gestor y mantienen su inversión, eso puede ser una oportunidad perdida para que los inversionistas encuentren verdaderas oportunidades que generan alfa. En esos casos, los asignadores podrían aprovechar una variedad de índices para satisfacer sus necesidades de exposición.

Esto tiene consecuencias reales para los asignadores institucionales que están desplegando bases de activos considerables y gestionando presupuestos de comisiones ajustados.

pdf-icon PD F Descargar artículo completo

Revisiones de calificación de México: impacto en el mercado desde la perspectiva de los índices de bonos

Contributor Image
Moyu Wang

Associate Director, Fixed Income Product Management

S&P Dow Jones Indices

Este artículo fue publicado en inglés en el blog de Indexology® el 15 de julio de 2026.

Las recientes revisiones de calificación crediticia de México han atraído una renovada atención hacia el perfil crediticio soberano del país. Moody’s rebajó la calificación de México en mayo de 2026, mientras que S&P Global Ratings revisó su perspectiva y la cambió a negativa. Para los inversionistas en renta fija, la pregunta clave no es solo qué cambió desde el punto de vista de las calificaciones, sino también cómo esos hechos se reflejaron en el desempeño del mercado.

Los índices de bonos proporcionan una perspectiva útil para evaluar estos efectos. Comparando las revisiones de calificación de México en 2020, 2022 y 2026, los datos sugieren una conclusión matizada: el riesgo mexicano se reajustó tras estos movimientos, pero la reacción del mercado en general ha parecido contenida más que disruptiva.

Revisiones de calificación de México: impacto en el mercado desde la perspectiva de los índices de bonos: Figura 1

Revisiones de calificación de México: impacto en el mercado desde la perspectiva de los índices de bonos: Figura 2

pdf-icon PD F Descargar artículo completo

El próximo capítulo del proveedor de índices: unir las finanzas tradicionales y las descentralizadas

Contributor Image
Catherine Clay

CEO

S&P Dow Jones Indices

Este artículo fue publicado en inglés en el blog de Indexology® el 11 de junio de 2026.

Durante más de un siglo, los proveedores de índices han desempeñado una función específica en los mercados de capitales: definir el estándar, calcular el índice de referencia y los datos, licenciar la propiedad intelectual. La infraestructura fue construida para un mundo de aperturas y cierres de mercado, entrega de archivos por lotes y acceso intermediado. Esa infraestructura sigue funcionando extraordinariamente bien.

No obstante, se está construyendo un sistema paralelo junto a él, que funciona sobre la base de supuestos fundamentalmente diferentes.

Los mercados en cadena (on-chain) funcionan las 24 horas del día, los 7 días de la semana. La liquidación es programable. El capital se mueve a través de protocolos sin intermediarios. Se están creando y adoptando productos que no tienen equivalente en los mercados tradicionales (futuros perpetuos sin vencimiento, margen cruzado entre cadenas, mercados de predicción que alcanzan miles de millones en volumen mensual) a un ritmo que la estructura del mercado tradicional nunca fue diseñada para igualar. Las versiones “tokenizadas” de instrumentos tradicionales (títulos de deuda pública, crédito, acciones) ahora están disponibles en cadena, han alcanzado aproximadamente $30 mil millones y están creciendo rápidamente. Estas no son nuevas clases de activos. Son activos existentes entregados mediante una infraestructura nueva, programable y accesible a nivel global.

S&P Dow Jones Indices ha creado valor estableciendo los índices de referencia en los que los mercados confían, mediante metodologías transparentes, gobernanza disciplinada e integridad de los benchmarks en los que las instituciones confían para asignar capital con confianza. Ese mismo valor es ahora cada vez más esencial en las finanzas descentralizadas

(o DeFi por su abreviatura en inglés), en las que el crecimiento del mercado depende de datos confiables, estándares claros e infraestructura transparente.

Cuando se lanzaron los ETFs de criptomonedas al contado en EE. UU., los índices de referencia subyacentes vinieron de proveedores nativos de criptomonedas, no de empresas tradicionales de índices. Esos proveedores construyeron la capacidad de cálculo en tiempo real, aseguraron una posición regulatoria y consolidaron relaciones con los emisores de ETFs mientras la mayoría de nosotros aún estábamos evaluando el área. Eso es un hecho competitivo que vale la pena reconocer, no justificar.

Sin embargo, la próxima ola de productos financieros en la cadena necesitará estándares de índices para clases de activos que aún no los tienen: índices de referencia con protocolos de DeFi, índices de renta variable tokenizados, productos estructurados en cadena. Y necesitarán que esos estándares vengan de proveedores con la gobernanza, metodología y credibilidad institucional sobre las cuales se construyó la industria. Ahí es donde los proveedores de índices tradicionales pueden impulsar de manera significativa el avance de la industria, si actuamos con intención.

pdf-icon PD F Descargar artículo completo

Utilizando el poder de múltiples factores: dentro del S&P 500 Quality, Value & Momentum Multi-Factor Index

Contributor Image
Wenli Bill Hao

Director, Factors and Dividends Indices, Product Management and Development

S&P Dow Jones Indices

Este artículo fue publicado en inglés en el blog de Indexology® el 28 de mayo de 2026. 

Los índices unifactoriales o que incorporan un único factor han superado históricamente al mercado en el largo plazo, pero su rendimiento tiende a ser cíclico y varía con las condiciones macroeconómicas. Esto ha impulsado la demanda de índices multifactoriales, que combinan factores como calidad, valor y momentum para aprovechar sus bajas correlaciones. Al ofrecer diversificación con múltiples factores, estos índices buscan potenciar el desempeño ajustado por riesgo a largo plazo y proporcionar mayor estabilidad.

En este artículo, presentamos el S&P 500® Quality, Value & Momentum Multi-Factor Index y exploramos su construcción, revisamos su desempeño histórico, analizamos la composición sectorial y evaluamos sus ponderaciones de factores para ofrecer una visión completa de sus características.

Desempeño superior en lo que va del año

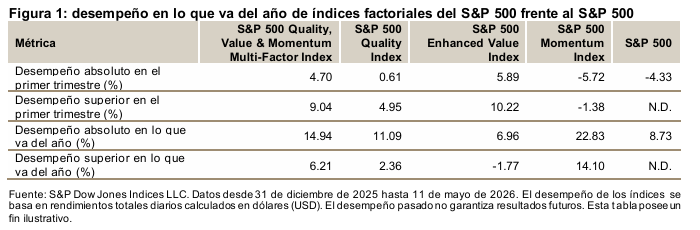
El S&P 500 Quality, Value & Momentum Multi-Factor Index ha superado al S&P 500 en el primer trimestre y en el 2026 hasta la fecha (ver figura 1). A pesar de una mayor volatilidad en el primer trimestre, demostró resiliencia al superar al S&P 500 en aproximadamente 9%. A medida que los mercados repuntaron desde los mínimos de marzo, la estrategia multifactorial mantuvo su desempeño superior, mientras que índices como el S&P 500 Enhanced Value Index quedaron rezagados.

Utilizando el poder de múltiples factores: dentro del S&P 500 Quality, Value & Momentum Multi-Factor Index: Figura 1

Resumen de la metodología

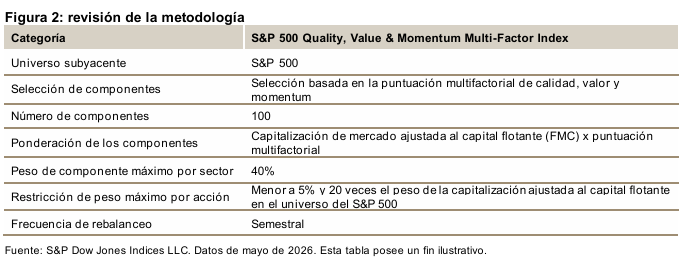
El S&P 500 Quality, Value & Momentum Multi-Factor Index utiliza un enfoque ascendente, según el cual selecciona el 20% superior de los componentes del S&P 500 con base en una puntuación multifactorial compuesta (ver figura 2). Esta puntuación promedia las puntuaciones individuales de calidad, valor y momentum, apuntando a un grupo concentrado de “todoterrenos”, es decir, acciones que exhiben fortaleza en los múltiples factores.

Los componentes son ponderados por el producto de su capitalización de mercado y puntuación multifactorial, equilibrando tamaño y fuerza factorial. El índice se rebalancea semestralmente en junio y diciembre para mantener sus puntuaciones multifactoriales objetivo y adaptarse a las condiciones cambiantes del mercado.

Utilizando el poder de múltiples factores: dentro del S&P 500 Quality, Value & Momentum Multi-Factor Index: Figura 2

pdf-icon PD F Descargar artículo completo

Liquidez en los mercados latinoamericanos de valores: una historia de dos tendencias

Contributor Image
Hector Huitzil Granados

Senior Analyst, Global Equity Indices

S&P Dow Jones Indices

Este artículo fue publicado en inglés en el blog de Indexology® el 9 de junio de 2026.

Durante los últimos años, los principales índices de América Latina han presentado un fuerte desempeño, superando las ganancias del segmento más amplio de los mercados emergentes: medido en moneda local, el S&P Latin America BMI ha registrado un rendimiento anualizado de 10.0% en los últimos cinco años, mientras que el S&P Emerging BMI ha quedado rezagado con un rendimiento anualizado de 7.7%. Durante este período, todos los índices de referencia emblemáticos de la región también han superado a su benchmark de mercados emergentes, incluyendo el S&P/BMV IRT de México (alza de 10.9%), el S&P Colombia Select Index de Colombia (alza de 19.3%), el S&P IPSA de Chile (alza de 19.5%) y el S&P Peru Select 20% Capped Index de Perú (alza de 24.3%). Se esperaría que un desempeño como este se tradujera en un aumento de la liquidez en los mercados locales. En este artículo vamos a explorar cómo se ha comportado la liquidez en el mismo período.

Medir la liquidez del mercado puede ser un reto, ya que la liquidez de los componentes está altamente correlacionada con la capitalización de mercado, y algunas medidas como el promedio pueden verse influenciadas por valores extremos; un aumento en la liquidez entre los componentes de mayor tamaño puede elevar el promedio de un índice y sugerir condiciones de liquidez mejoradas, incluso cuando la mayoría de los componentes experimentan condiciones más restrictivas.

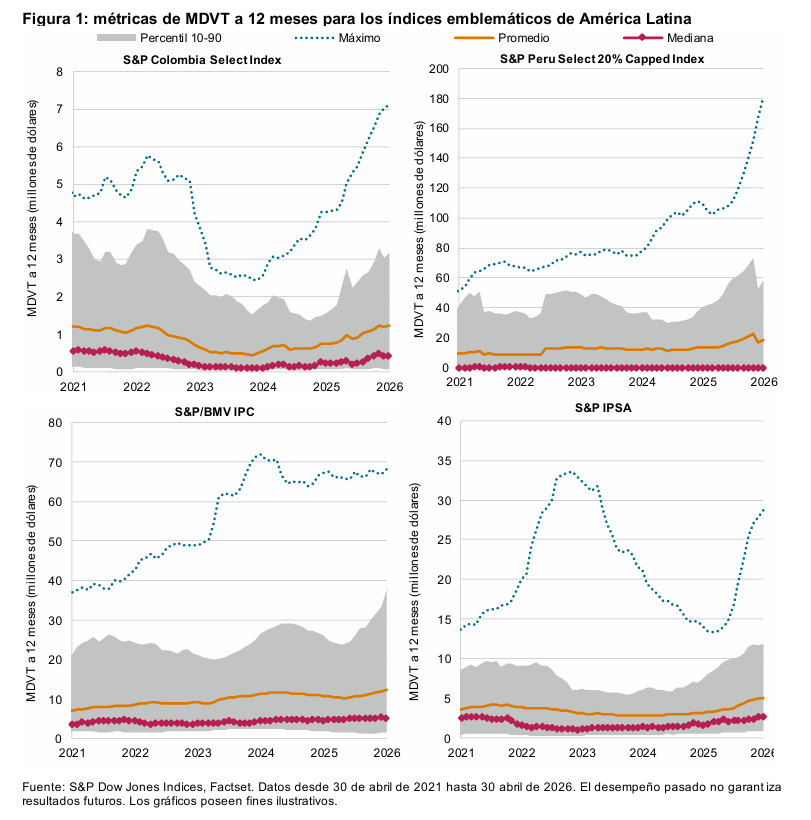
Para analizar este asunto, utilizamos la mediana del valor operado diario (MDVT por sus siglas en inglés) a 12 meses, una medida que es más robusta que el promedio respecto a la presencia de valores extremos, y analizamos su evolución en los índices emblemáticos mencionados anteriormente (ver figura 1). Para cada mercado, incluimos tanto la mediana como el promedio de la MDVT a 12 meses junto con el componente de mayor liquidez (representado por la línea azul punteada), mientras que el área sombreada en gris señala la medida de liquidez para el 80% de los componentes entre el percentil 10 y el percentil 90.

La mediana del valor operado diario (MDVT) a 12 meses se define como la mediana del valor operado diario para una empresa durante los últimos 12 meses. El valor operado se calcula mediante la multiplicación del número de acciones negociadas por el precio de cada acción.

Liquidez en los mercados latinoamericanos de valores: una historia de dos tendencias: Figura 1

pdf-icon PD F Descargar artículo completo