




















Cambios estructurales en los mercados de bonos
Hay indicios de que la era de rendimientos ultrabajos puede haber quedado atrás. Los mercados de renta fija ahora operan en un entorno de mayores rendimientos, lo que indica una desviación estructural de la década posterior a la crisis financiera mundial de 2008. La combinación de rendimientos más altos de bonos, dinámicas de inflación más persistentes y una mayor incertidumbre geopolítica ha cambiado la forma en que los participantes del mercado evalúan las categorías de renta fija, comparan las características de riesgo y rendimiento, y evalúan las herramientas utilizadas para medir los mercados de bonos. Sin embargo, en medio de esta transformación, la renta fija sigue siendo uno de los segmentos más grandes y dinámicos de los mercados de capitales a nivel internacional, presentando innovaciones en los mercados públicos y privados que amplían la gama de soluciones de índices, datos y productos disponibles para los participantes del mercado.
En el presente artículo, examinamos cuatro aspectos estructurales que están definiendo los mercados de renta fija:
- El ingreso como un impulsor clave del rendimiento: a medida que los diferenciales de crédito más ajustados limitan las oportunidades de alza de precios, el ingreso se ha convertido en un aporte principal al desempeño de los bonos en todos los tipos de activos, lo cual está respaldado por los rendimientos más altos en más de una década.
- Redefiniendo la renta fija central: las características cambiantes de los bonos soberanos han elevado el papel del crédito corporativo de grado de inversión en los universos centrales de bonos.
- Los mercados privados están creciendo. La liquidez importa más: a medida que los participantes del mercado asignan más capital al crédito privado, los instrumentos líquidos de renta fija, particularmente los fondos operados en bolsa (ETF), son cada vez más importantes para la flexibilidad y la administración de la liquidez de las carteras.
- Cambios en la política monetaria y en la dinámica de cobertura de monedas: la divergencia en la política de los bancos centrales del mundo está creando un margen más amplio de resultados en los mercados de renta fija. Junto con la economía cambiante de la cobertura cambiaria, esto ha impulsado rendimientos más fuertes en determinados mercados de bonos locales y ha renovado el interés de los inversionistas en diversificar alejándose de los activos de EE. UU.
A medida que estas tendencias persisten, los participantes del mercado necesitan herramientas para definir, medir y comparar universos de renta fija. También exploramos el papel que desempeñan los índices transparentes y objetivos, incluidos los completos índices de bonos y préstamos iBoxx® de S&P Dow Jones Indices (S&P DJI), que se lanzaron hace 25 años, a la hora de ayudar a los participantes del mercado a clasificar activos, evaluar el rendimiento y analizar las dinámicas en constante cambio.
En S&P DJI, una de nuestras misiones es proporcionar índices de renta fija transparentes y basados en reglas, diseñados para medir los mercados de bonos y préstamos. Al combinar profundas capacidades de mercado en el ámbito de datos y fijación de precios, diseñamos índices que tienen como objetivo ayudar a los participantes del mercado a comprender, seguir y monitorear las tendencias que definen el panorama de la renta fija internacional. A medida que los mercados de renta fija continúan evolucionando, convertimos la heterogeneidad del mercado de renta fija en un universo transparente y basado en reglas que puede ser medido, replicado y referenciado de manera consistente por todos los participantes del mercado.
Principales avances en renta fija y cómo seguirlos con los índices iBoxx
- El ingreso como un factor clave del rendimiento
Dado que los rendimientos se encuentran en niveles considerablemente más altos que gran parte del período posterior a la crisis financiera global (CFG) y que los diferenciales o spreads de crédito se han reducido, el ingreso ha vuelto a ocupar un lugar central en cómo los participantes del mercado evalúan los mercados de bonos y préstamos, haciendo que la fuente y la estructura de ese ingreso sean más importantes. En un área en que el crecimiento de los precios puede ser menos significativo y la volatilidad de las tasas puede mantenerse elevada, el ingreso se ha convertido en un componente cada vez más importante del rendimiento.
El impacto de una asignación que genera ingresos está determinado no solo por el nivel de rendimiento que ofrece, sino también por cómo se comporta esa fuente de ingreso junto con el resto del portafolio, incluyendo su correlación, volatilidad y características de diversificación. Por ejemplo:
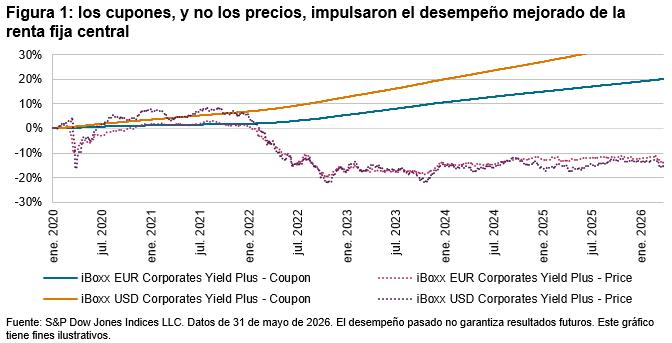
- Ingreso básico mejorado: los índices sistemáticos con inclinaciones pueden aplicar reglas que enfatizan bonos con mayor rendimiento o con un margen más amplio, al tiempo que controlan la duración, la calidad crediticia y la diversificación. En el ejemplo que se muestra en la figura 1, el ingreso por cupón contribuyó positivamente al desempeño acumulado mientras que el rendimiento sobre el precio restó.
- Ingreso consistente: los índices con objetivo de vencimiento están diseñados en torno a bonos que vencen en un año especificado, lo que permite medir el perfil de ingreso y vencimiento del índice durante un horizonte definido.
- Alto ingreso: los índices de bonos de alto rendimiento y de “nivel 1 adicional” tienen como objetivo medir segmentos del mercado que presentan rendimientos más altos junto con mayores riesgos crediticios y estructurales.
- Ingreso diferenciado: los índices de obligaciones de préstamos garantizados (CLO, por sus siglas en inglés) y de préstamos apalancados buscan medir segmentos crediticios de tasa variable cuya exposición a la duración y otras características de riesgo difieren de las de los índices tradicionales de bonos a tasa fija. Índices de referencia transparentes pueden hacer que estas características sean observables y comparables a medida que se desarrollan los mercados de crédito basados en préstamos.