
其他文章推介

指数型保险中波动率控制策略的新阶段

自动赎回型产品的指数化方案

【美股市场月度报告】企业基本面韧性压过宏观逆风 8 月美股收涨

【美股市场月度报告】美股7月震荡加剧 标普500指数基本持平

固定收益指数:25 年发展历程回顾

指数型保险中波动率控制策略的新阶段

Contributor Image
Yuan Tian

Executive Director, Multi-Asset Indices

S&P Dow Jones Indices

波动率控制指数 (VCI) 已成为指数型保险产品设计的核心基础,有助于保险公司在维持成长型资产敞口的同时,有效应对市场波动。标普道琼斯指数最近发表了指数型保险:使用波动率控制指数构建新一代产品,文中探讨了波动率控制指数备受青睐的原因、其在不同市场环境下的表现以及该机制的发展历程。该文还分析了波动率控制策略如何进行自我调试,以适应不断增长的指数型保险市场,并满足现代市场参与者不断变化的需求。近期的市场走势表明,在当今环境下风险可能迅速显现并演变,这凸显了波动率控制指数在市场动荡中可发挥的重要作用,同时也揭示了此类策略固有的权衡取舍。

2025 和 2026 年,市场呈现出不确定性加剧、极速下跌与快速反弹交替反复的局面,给波动率控制指数带来了极具挑战的环境。与宽基股票基准指数相比,波动率控制指数在市场承压时期通常有助于缓解回撤,但其波动率管理机制也使其在随后的市场反弹中获益有限。
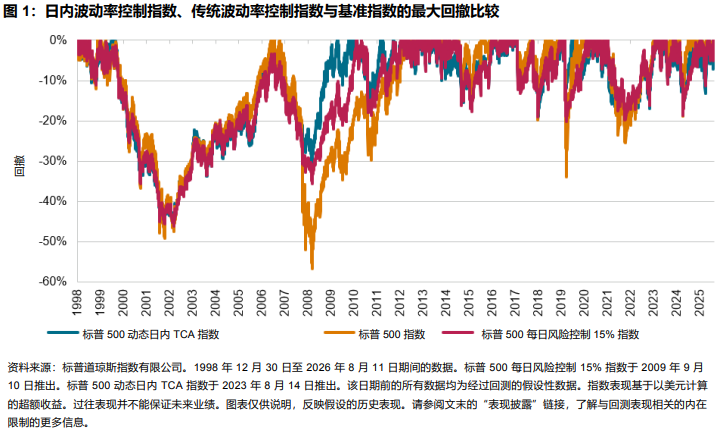
指数型保险中波动率控制策略的新阶段: 圖表 1

然而,仅从短期相对表现的角度来衡量波动率控制指数,可能无法充分反映其在指数型保险产品中的更广泛作用。考虑到指数型保险产品的固有属性,滚动收益率和滚动波动率等特征或许更能体现波动率控制指数作为此类产品中基准指数补充的潜在价值。如图 2 所示,标普 500® 每日风险控制 15% 指数和标普 500 动态日内 TCA 指数的滚动一年表现波动区间均小于标普 500 指数,彰显波动率控制机制确保在不同市场环境下实现平稳表现的作用。
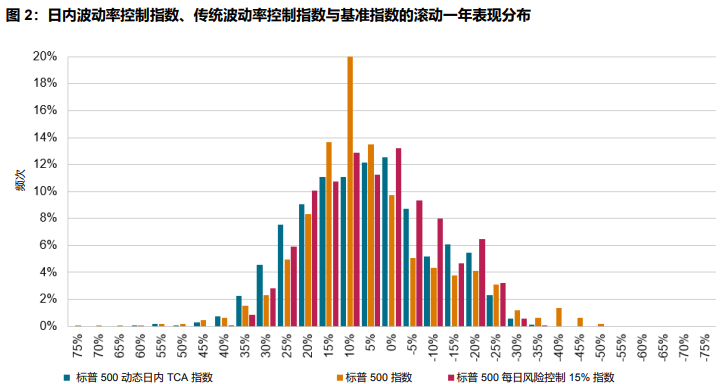
指数型保险中波动率控制策略的新阶段: 圖表 2

pdf-icon PD F 下载全文

自动赎回型产品的指数化方案

Contributor Image
Kelsey Stokes

Head of Financial Institutions Sales, Americas

S&P Dow Jones Indices

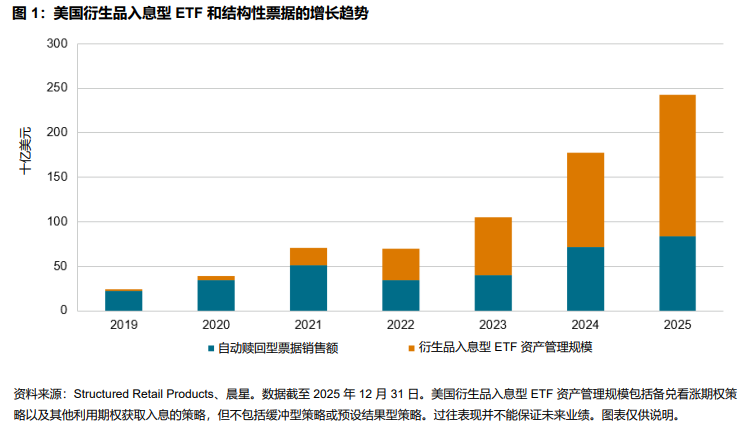
入息导向型指数化投资已迈入一个崭新阶段。这种策略起初以相对简单的期权卖出型指数为主,现已发展成为更加丰富多元的规则驱动型策略体系,旨在实现更具针对性的投资目标。这一演变凸显了投资者需求的转变:从单纯追求贝塔敞口,迈向以投资结果为导向的解决方案。近年来,系统性衍生品入息策略在 ETF 和结构性产品领域均呈现强劲增长。

自动赎回型产品的指数化方案: 圖表 1

随着 2025 年首只自动赎回型 ETF 面市,过去只有少数市场参与者可通过结构性产品实现的复杂收益结构,如今已开放给更广泛的投资者群体。指数化策略正是这一创新的幕后功臣。如今,单个规则驱动型指数理论上即可复制自动赎回型产品的收益结构,只需将假设性或有收益、观察日期、障碍和潜在的提前赎回等多种期权机制融入指数编制规则。但应记住,指数并非投资产品;投资者不能直接投资于指数,只能投资基于指数的投资产品。

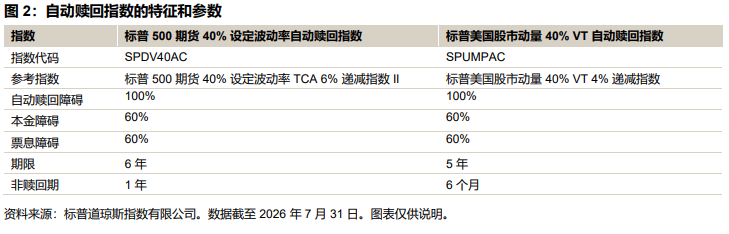
标普道琼斯指数最近推出了两个自动赎回指数:标普 500 期货 40% 设定波动率自动赎回指数和标普美国股市动量 40% VT 自动赎回指数。这两种指数采用不同的方法来复制可产生潜在入息的自动赎回型收益结构。有关更多信息,请参阅标普 500 期货 40% 设定波动率自动赎回指数编制方法和标普美国股市动量 40% VT 4% 递减自动赎回指数编制方法。

自动赎回型产品的指数化方案: 圖表 2

要更好地理解这些指数,首先需要了解自动赎回型产品的运作机制。自动赎回型票据的票息支付与参考资产(在本例中为标的指数)的表现挂钩。只要参考指数保持在预设水平之上,自动赎回型票据便会支付票息。如果参考指数出现一定程度的下跌,票息支付可能会停止,本金也可能面临风险。自动赎回型结构正是通过这种方式实现了某种权衡:市场参与者可以通过承担一定的下行风险,换取从股票市场获得的入息。

标普 500 期货 40% 设定波动率自动赎回指数采用“双重收益结构”,模拟入息有望同时包含票息以及参考指数上涨表现的 50% 上行参与收益。这种额外的上行参与收益旨在减轻自动赎回型结构在股市上涨期间可能面临的机会成本。

标普美国股市动量 40% VT 自动赎回指数设有为期 12 个月的“记忆”票息机制。如果某一时间点的票息符合支付条件,“记忆”票息还会计入过去 12 个月内未支付的票息。该指数还设有“修剪”机制,用于系统性地替换表现不佳的自动赎回型产品。

这两种自动赎回指数均采用阶梯式结构,交错启动新的自动赎回型产品,从而帮助减轻入场点风险和尾部风险的影响。

pdf-icon PD F 下载全文

【美股市场月度报告】企业基本面韧性压过宏观逆风 8 月美股收涨

Contributor Image
Sue Lee

APAC Head of Index Investment Strategy

S&P Dow Jones Indices

8月份,美国通胀担忧再度抬头,市场对美联储政策的预期不断转变,中东地缘政治紧张局势持续升级。尽管宏观背景动荡,美国股市8月仍收涨。期间标普500指数三次创下历史新高,科技股在强劲财报公布后大幅反弹。临近8月末时,投资者重新评估利率前景,避险情绪有所升温。最终,富有韧性的企业基本面盖过了宏观逆风,标普500指数8月上涨2.7%,2026年全年涨幅达13.1%(截至8月末)。

8月,市场涨势已不再局限于少数超大盘个股,而是扩散到更广泛的公司群体。与此同时,市值规模更小的股票(中小盘)表现滞后:标普中盘400指数上涨0.2%,标普小盘600指数则下跌0.6%。尽管短期走弱,小盘股年初至今仍是美国各主要市值规模板块中表现最佳者,标普小盘600指数累计上涨20.8%,相比之下标普500指数累计涨幅为13.1%。

板块方面,各板块8月份表现同时受到大宗商品市场与固定收益市场动态的影响。地缘政治紧张加剧背景下能源价格上涨,推动能源板块(+7.0%)升至板块涨幅榜首,并使其年初至今涨幅扩大至44.2%;贵金属与工业金属价格走强,也助推原材料板块上涨6.0%。与此同时,市场对人工智能(AI)的情绪改善,叠加科技股财报强劲,支撑信息技术板块反弹,8月上涨6.2%。反之,随着美国及全球其他主要市场债券收益率持续攀升,利率敏感度更高的领域表现滞后:公用事业(-4.8%)、房地产(-1.9%)与工业(-2.6%)同属表现最弱的板块之列。由此形成的板块表现分化,反映出投资者同时聚焦于AI驱动的成长机遇、地缘政治风险,以及利率走高所带来的影响。

市场内部结构方面,尽管宏观不确定性仍在持续,8月个股层面的分化却趋于缓和。各类隐含指标进一步印证了这一趋势:截至8月末,VIX恐慌指数降至14.9,Cboe标普500离散度指数8月报收于32.5,较7月水平大幅下降。即便地缘政治紧张在8月末加剧、通胀担忧重新浮现,但与夏初相比,市场对整体财报环境似乎愈发安心,对个股特有风险的担忧则有所减轻。

此内容由标普全球撰写、审核、编辑和批准,并且可能借助了人工智能。

pdf-icon PD F 下载全文

【美股市场月度报告】美股7月震荡加剧 标普500指数基本持平

Contributor Image
Sue Lee

APAC Head of Index Investment Strategy

S&P Dow Jones Indices

7月,美股市场波动加剧。中东紧张局势再度升温、市场对美联储政策的预期发生变化,以及对人工智能相关投资支出的审视,共同影响了市场走势。市场对超大规模云服务商资本开支的担忧,以及对大型科技公司财报反应不一,导致美股一度出现明显波动。不过,通胀压力缓解、企业盈利保持韧性,推动市场在月末有所回升。标普500指数7月基本持平,当月小幅下跌0.1%。

从指数内部看,市场上涨范围明显扩大。标普500等权重指数7月上涨1.0%,连续第二个月跑赢市值加权的标普500指数。2026年以来,这一趋势持续显现:标普500等权重指数今年以来上涨13.3%,高于标普500指数10.1%的涨幅,标普500前50指数同期仅上涨3.0%。等权重指数持续跑赢,表明市场涨幅正越来越多地分布于更广泛的公司,而非集中在少数市值最大的股票之中。

与此同时,中小盘股7月表现落后于大盘股。标普中盘400指数和标普小盘600指数分别下跌2.4%和1.9%。尽管当月有所回落,标普小盘600指数仍是今年表现最好的美国主要基准指数,今年以来累计上涨21.5%,是标普500指数10.1%涨幅的两倍以上。

行业板块表现受到其他资产类别走势的影响。地缘政治紧张局势升温、能源价格大幅上涨,推动能源板块7月上涨12.0%,位居各行业板块首位。同期,标普高盛商品能源指数上涨22.5%。

美国国债收益率上升,则对久期较长的成长类资产以及其他对利率敏感的市场领域形成压力,推动资金进一步转向价值型板块。在这一背景下,金融板块上涨6.2%,房地产板块上涨2.5%,医疗保健板块上涨2.4%,日常消费品板块上涨2.1%,均跑赢大盘。

相比之下,市场加大了对人工智能相关支出计划的审视,人工智能产业链多数领域随之回落,从半导体公司到大型超大规模云服务商均受到影响。尽管信息技术板块在最后两个交易日强劲反弹,7月仍累计下跌3.0%。行业表现的分化进一步显示,美股市场正由此前较为集中的科技股主导,转向由更多市场因素共同驱动。

行业主导力量的轮动也反映在不同投资风格策略之中。价值、收益型和防御型策略表现领先。标普500纯价值指数上涨4.5%,高股息指数上涨3.8%,低波动高股息指数上涨3.4%,回购指数上涨2.6%,低波动指数上涨1.9%,均属于当月表现最强的风格指数。

市场上涨范围扩大、行业轮动加快,推动美国不同市值股票之间的实际分散度上升,而实际波动率和相关性则有所下降。与此同时,市场仍不确定人工智能相关投资能否取得相应回报,也对大型科技公司的盈利前景存在担忧,隐含分散度因此维持在较高水平。

此内容由标普全球撰写、审核、编辑和批准,并且可能借助了人工智能。

pdf-icon PD F 下载全文

固定收益指数:25 年发展历程回顾

Contributor Image
Hannah Abrams

Analyst, Fixed Income Product Management

S&P Dow Jones Indices

本文最初于 2026 年 4月30日在 Indexology® 博客上发布。

过去 25 年来,iBoxx 欧元债券指数系列伴随着其所衡量的市场不断演变(见图 1)。

固定收益指数:25 年发展历程回顾: 圖表 1

这一进程始于 2000 年 iBoxx 欧元主权债券指数的推出,当时欧元区债券市场尚在形成阶段,投资者对高透明度业绩基准的需求日益迫切。随着市场的不断发展,新的指数系列也陆续推出,包括 iBoxx 欧元抵押担保债券指数、iBoxx 准主权债券指数和 iBoxx 公司信用类债券指数等。这些指数最终整合至 iBoxx 欧元综合债券指数体系之下,为投资者提供了对欧元计价债券市场整体情况的统一视角。

2012 年 7 月欧债危机期间迎来了关键转折点。评级机构之间的分歧导致市场波动和流动性担忧,而指数规则中采用“最低评级”的做法进一步加剧了这些问题。为解决这一痛点,指数随后转向采用“平均评级法”,为评估指数中债券的信用质量提供了更为均衡且稳健的方法。

2023 年 8 月,该指数系列的发展再添新篇——引入了独立的“清洁能源”板块。这既反映了清洁能源项目相关债券发行量的快速增长,也凸显了投资者关注重点在政策变化推动下的转变,例如欧盟将 2030 年清洁能源占比目标从 32% 提高至 45%1、2、3。将清洁能源确立为独立板块,确保指数能够反映该市场领域独特的风险收益特征及其日益提升的战略重要性。

最新的进展发生在 2026 年 3 月:指数引入了 18 个月最低初始剩余期限要求,确保 iBoxx 欧元债券指数更贴近行业惯例,并剔除了对指数特征贡献有限的短期债券。

iBoxx 欧元综合债券指数的长期表现,展示了该指数在过去 25 年市场环境变迁中的演变历程(见图 2)。

固定收益指数:25 年发展历程回顾: 圖表 2

pdf-icon PD F 下载全文