
















Este artigo foi publicado em inglês no blog de Indexology® em 27 de outubro de 2026.
Para muitos investidores brasileiros, o acesso a ações dos EUA tradicionalmente envolveu uma troca difícil. O S&P 500 acompanha o desempenho de muitas das principais empresas do mundo, incluindo um dinâmico setor de tecnologia que impulsiona grande parte da inovação mundial em IA e das despesas de capital. No entanto, os rendimentos das taxas de juros locais do Brasil têm competido com o desempenho do S&P 500 em BRL (S&P 500 (BRL)), e um componente internacional também pode introduzir volatilidade por conta das oscilações entre o dólar americano e o real brasileiro. O S&P 500 Futures Quanto USD-BRL Currency Adjusted Index (S&P 500 Quanto) separa os componentes do Brasil e dos EUA ao medir o desempenho dos contratos futuros de renda variável dos EUA, enquanto mitiga a volatilidade da taxa de câmbio entre o dólar e o real.
O índice quanto acompanha o desempenho do contrato futuro E-mini sobre o S&P 500 trimestral com o vencimento mais próximo negociado na B3 e segue um calendário de rolagem trimestral. Em seguida, aplica um ajuste cambial quanto, de modo que o desempenho diário seja liquidado em moeda brasileira, em vez de na moeda de denominação do contrato futuro. O objetivo não é adicionar uma aposta direcional em moeda, mas fornecer uma medida mais clara do desempenho dos contratos futuros de renda variável de empresas americanas de grande capitalização sob a perspectiva brasileira.
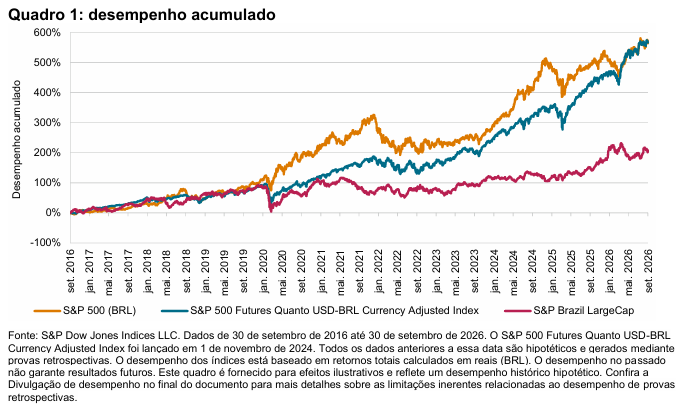
Este ajuste de moeda causou um impacto significativo no desempenho relativo. O quadro 1 compara o desempenho cumulativo do S&P 500 Quanto, do S&P 500 (BRL) e do S&P Brazil LargeCap nos últimos 10 anos, ilustrando a diferença entre as ações americanas e brasileiras, bem como o impacto da abordagem de ajuste de moeda quanto no 500.
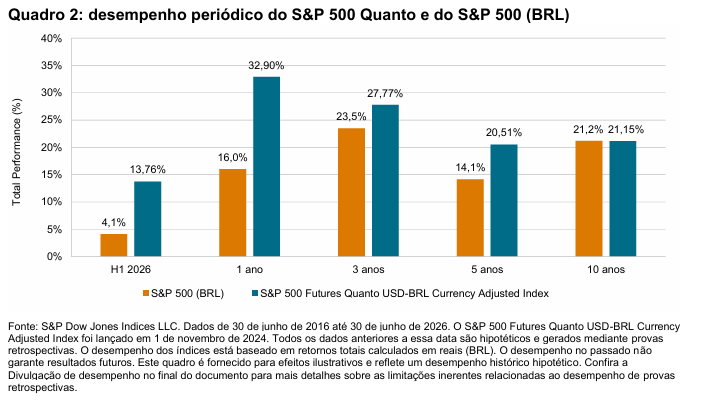
O quadro 2 ilustra o desempenho do 500 Quanto e do S&P 500 (BRL) ao longo de vários períodos até o final do 3º trimestre de 2026.