














入息导向型指数化投资已迈入一个崭新阶段。这种策略起初以相对简单的期权卖出型指数为主,现已发展成为更加丰富多元的规则驱动型策略体系,旨在实现更具针对性的投资目标。这一演变凸显了投资者需求的转变:从单纯追求贝塔敞口,迈向以投资结果为导向的解决方案。近年来,系统性衍生品入息策略在 ETF 和结构性产品领域均呈现强劲增长。
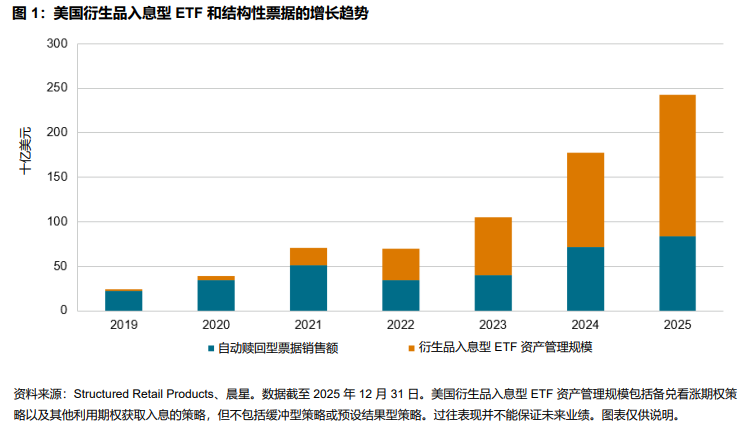
随着 2025 年首只自动赎回型 ETF 面市,过去只有少数市场参与者可通过结构性产品实现的复杂收益结构,如今已开放给更广泛的投资者群体。指数化策略正是这一创新的幕后功臣。如今,单个规则驱动型指数理论上即可复制自动赎回型产品的收益结构,只需将假设性或有收益、观察日期、障碍和潜在的提前赎回等多种期权机制融入指数编制规则。但应记住,指数并非投资产品;投资者不能直接投资于指数,只能投资基于指数的投资产品。
标普道琼斯指数最近推出了两个自动赎回指数:标普 500 期货 40% 设定波动率自动赎回指数和标普美国股市动量 40% VT 自动赎回指数。这两种指数采用不同的方法来复制可产生潜在入息的自动赎回型收益结构。有关更多信息,请参阅标普 500 期货 40% 设定波动率自动赎回指数编制方法和标普美国股市动量 40% VT 4% 递减自动赎回指数编制方法。
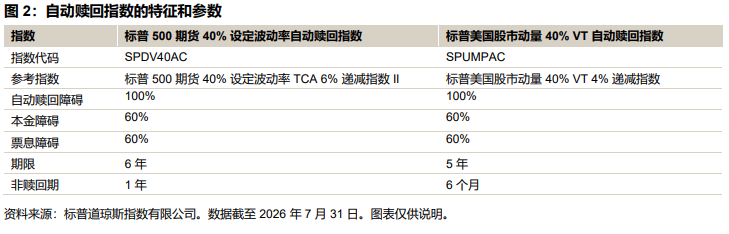
要更好地理解这些指数,首先需要了解自动赎回型产品的运作机制。自动赎回型票据的票息支付与参考资产(在本例中为标的指数)的表现挂钩。只要参考指数保持在预设水平之上,自动赎回型票据便会支付票息。如果参考指数出现一定程度的下跌,票息支付可能会停止,本金也可能面临风险。自动赎回型结构正是通过这种方式实现了某种权衡:市场参与者可以通过承担一定的下行风险,换取从股票市场获得的入息。
标普 500 期货 40% 设定波动率自动赎回指数采用“双重收益结构”,模拟入息有望同时包含票息以及参考指数上涨表现的 50% 上行参与收益。这种额外的上行参与收益旨在减轻自动赎回型结构在股市上涨期间可能面临的机会成本。
标普美国股市动量 40% VT 自动赎回指数设有为期 12 个月的“记忆”票息机制。如果某一时间点的票息符合支付条件,“记忆”票息还会计入过去 12 个月内未支付的票息。该指数还设有“修剪”机制,用于系统性地替换表现不佳的自动赎回型产品。
这两种自动赎回指数均采用阶梯式结构,交错启动新的自动赎回型产品,从而帮助减轻入场点风险和尾部风险的影响。


