
其他文章推介

深度解析:标普金属和矿产精选行业指数 20 周年回顾

【美股市场月度报告】美股9月小幅回调 市场分化加剧

指数型保险中波动率控制策略的新阶段

自动赎回型产品的指数化方案

【美股市场月度报告】企业基本面韧性压过宏观逆风 8 月美股收涨

深度解析:标普金属和矿产精选行业指数 20 周年回顾

Contributor Image
Amit Pathak

Head of U.S. Equity Product Management, Asia-Pacific

S&P Dow Jones Indices

从人工智能与电气化趋势,到基础设施投资以及围绕关键矿产的地缘政治竞争,金属和矿业公司正处于当前十年若干最重要议题的核心。标普金属和矿产精选行业指数旨在追踪原材料勘探、开采及加工公司的市场表现,这类原材料为全球经济发展提供了支撑。

标普金属和矿产精选行业指数聚焦美国金属和矿业板块,被纳入指数的公司来自多个全球行业分类标准 (GICS®) 子行业,包括“铝”、“铜”、“黄金”、“白银”、“钢铁”、“煤与消费用燃料”,以及“多种金属与采矿”。其成分股必须是标普全市场指数的成分股,并且满足最低流动性和市值要求。 

该指数每季度进行一次定期调整,合格成分股最初按等权重配置,随后进行修正,以确保在给定的理论组合规模下,单只成分股的指数权重不超过其流通市值及三日可交易金额的 4.5%。

指数发展历程

标普金属和矿产精选行业指数于 2006 年 6 月 19 日推出,近期迎来了其发布 20 周年的里程碑。图 1 展示了该指数过去二十年间的月度收益和累计收益。在此期间,该指数的月均涨幅为 0.95%,正收益月份占比为 52.9%。
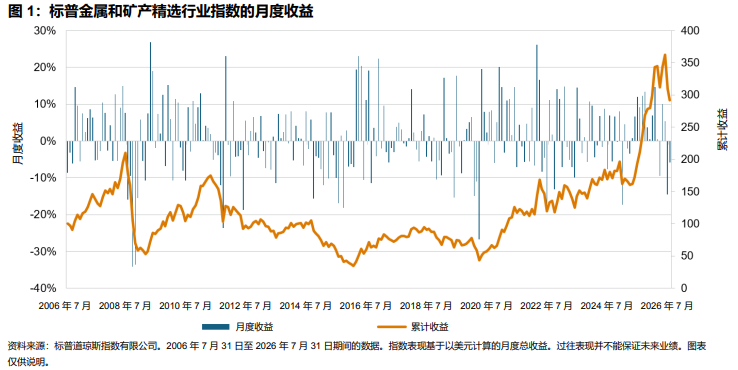
深度解析:标普金属和矿产精选行业指数 20 周年回顾: 圖表 1

标普金属和矿产精选行业指数的成分股构成随着时间的推移发生了显著变化,体现了市场趋势和指数编制方法的更新。
pdf-icon PD F 下载全文

【美股市场月度报告】美股9月小幅回调 市场分化加剧

Contributor Image
Sue Lee

APAC Head of Index Investment Strategy

S&P Dow Jones Indices

Contributor Image
Marco Zhang, Ph.D.

Quantitative Analyst, Index Investment Strategy

S&P Dow Jones Indices

9月份,受高利率、全球债券收益率上升以及地缘政治冲突升级的影响,美国股市小幅下跌,标普500指数当月下跌0.45%。市场上涨动力明显向超大盘科技股以及其他波动较大的高风险资产集中。

9月美股的韧性主要来自少数超大盘科技股,并未体现为大盘股的普遍上涨。标普500等权重指数下跌4.99%,跑输市值加权基准超过4个百分点,截至9月末,尽管等权重指数今年以来涨幅超10%,但仍落后于标普500指数今年以来11.77%的涨幅。

美股小型公司表现同样疲软。标普400中盘指数9月下跌4.37%,标普600小盘指数下跌5.74%,尽管如此,小盘股仍是各大市值类别中表现较强的板块。

虽然市场对AI支出及变现能力的审视日益严格,但对AI基础设施的持续投资支撑了信息技术板块上行,该板块9月上涨4.5%。Meta最新AI智能体产品的推出使得通信服务板块上涨4.3%。医疗保健板块下跌0.9%,但其仍是9月表现第三好的板块。

信用利差扩大拖累金融板块,该板块9月下跌7.2%。材料板块下跌6.7%,尽管大宗商品整体表现强劲。利率上升和债券收益率走高令利率敏感的房地产板块承压,该板块下跌6.1%。

随着利率上升、发达市场债务担忧加剧、地缘政治不确定性持续以及人工智能基础设施支出不断增长,各行业格局呈现出分化态势。

因子表现也反映出在增长和风险敏感类别中的集中度,这得益于9月下旬的风险偏好轮动。在主要的标普500指数因子中,动量因子上涨3.2%,高风险因子上涨3.1%,纯增长因子上涨2.2%,增长因子上涨2.0%,均优于标普500指数整体表现。截至9月末,高风险和动量因子仍为领先的主要因子,而增长因子的相对强度则与信息技术板块的领先地位相一致。

防御性策略总体下跌。高股息因子和股息贵族因子分别下跌7.6%和6.0%。低波动性因子下跌5.4%,GARP下跌5.1%,价值因子下跌3.1%。9月逆转了8月广泛的广泛参与态势,导致成长型因子与收益型、价值型及低波动策略之间的分化更加明显。

此内容由标普全球撰写、审核、编辑和批准,并且可能借助了人工智能。

pdf-icon PD F 下载全文

指数型保险中波动率控制策略的新阶段

Contributor Image
Yuan Tian

Executive Director, Multi-Asset Indices

S&P Dow Jones Indices

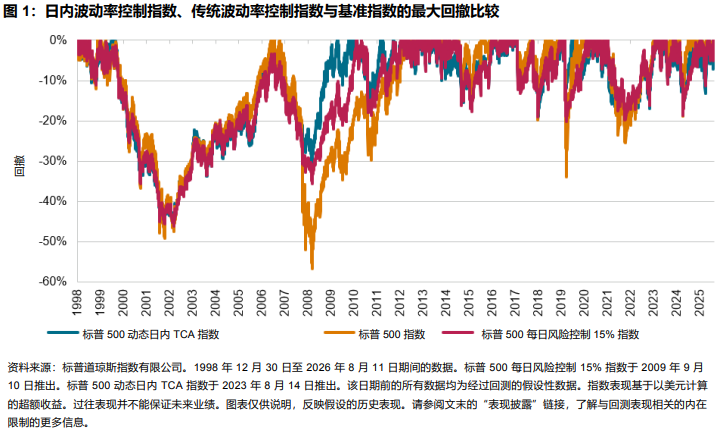
波动率控制指数 (VCI) 已成为指数型保险产品设计的核心基础,有助于保险公司在维持成长型资产敞口的同时,有效应对市场波动。标普道琼斯指数最近发表了指数型保险:使用波动率控制指数构建新一代产品,文中探讨了波动率控制指数备受青睐的原因、其在不同市场环境下的表现以及该机制的发展历程。该文还分析了波动率控制策略如何进行自我调试,以适应不断增长的指数型保险市场,并满足现代市场参与者不断变化的需求。近期的市场走势表明,在当今环境下风险可能迅速显现并演变,这凸显了波动率控制指数在市场动荡中可发挥的重要作用,同时也揭示了此类策略固有的权衡取舍。

2025 和 2026 年,市场呈现出不确定性加剧、极速下跌与快速反弹交替反复的局面,给波动率控制指数带来了极具挑战的环境。与宽基股票基准指数相比,波动率控制指数在市场承压时期通常有助于缓解回撤,但其波动率管理机制也使其在随后的市场反弹中获益有限。

指数型保险中波动率控制策略的新阶段: 圖表 1

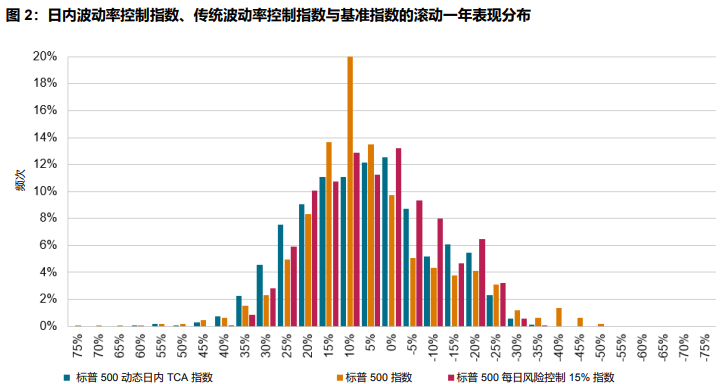
然而,仅从短期相对表现的角度来衡量波动率控制指数,可能无法充分反映其在指数型保险产品中的更广泛作用。考虑到指数型保险产品的固有属性,滚动收益率和滚动波动率等特征或许更能体现波动率控制指数作为此类产品中基准指数补充的潜在价值。如图 2 所示,标普 500® 每日风险控制 15% 指数和标普 500 动态日内 TCA 指数的滚动一年表现波动区间均小于标普 500 指数,彰显波动率控制机制确保在不同市场环境下实现平稳表现的作用。

指数型保险中波动率控制策略的新阶段: 圖表 2

pdf-icon PD F 下载全文

自动赎回型产品的指数化方案

Contributor Image
Kelsey Stokes

Head of Financial Institutions Sales, Americas

S&P Dow Jones Indices

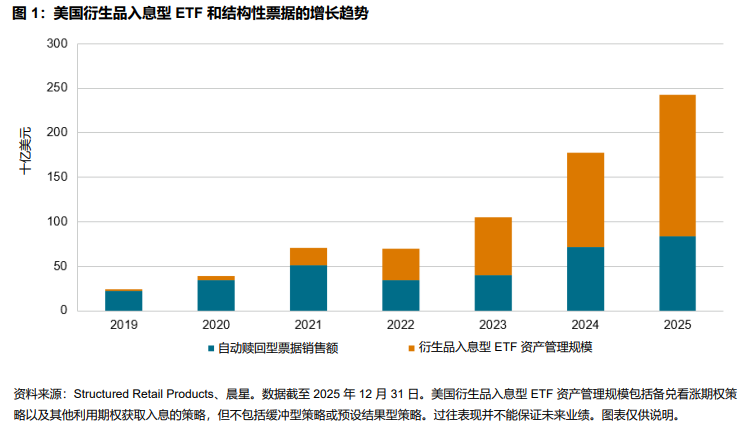
入息导向型指数化投资已迈入一个崭新阶段。这种策略起初以相对简单的期权卖出型指数为主,现已发展成为更加丰富多元的规则驱动型策略体系,旨在实现更具针对性的投资目标。这一演变凸显了投资者需求的转变:从单纯追求贝塔敞口,迈向以投资结果为导向的解决方案。近年来,系统性衍生品入息策略在 ETF 和结构性产品领域均呈现强劲增长。

自动赎回型产品的指数化方案: 圖表 1

随着 2025 年首只自动赎回型 ETF 面市,过去只有少数市场参与者可通过结构性产品实现的复杂收益结构,如今已开放给更广泛的投资者群体。指数化策略正是这一创新的幕后功臣。如今,单个规则驱动型指数理论上即可复制自动赎回型产品的收益结构,只需将假设性或有收益、观察日期、障碍和潜在的提前赎回等多种期权机制融入指数编制规则。但应记住,指数并非投资产品;投资者不能直接投资于指数,只能投资基于指数的投资产品。

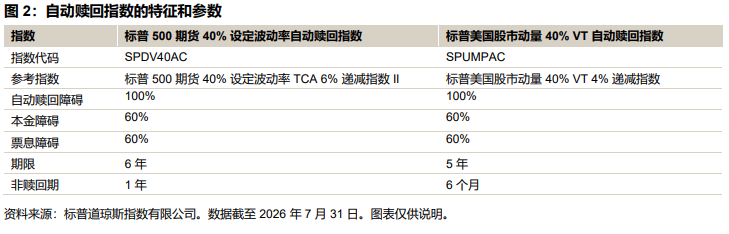
标普道琼斯指数最近推出了两个自动赎回指数:标普 500 期货 40% 设定波动率自动赎回指数和标普美国股市动量 40% VT 自动赎回指数。这两种指数采用不同的方法来复制可产生潜在入息的自动赎回型收益结构。有关更多信息,请参阅标普 500 期货 40% 设定波动率自动赎回指数编制方法和标普美国股市动量 40% VT 4% 递减自动赎回指数编制方法。

自动赎回型产品的指数化方案: 圖表 2

要更好地理解这些指数,首先需要了解自动赎回型产品的运作机制。自动赎回型票据的票息支付与参考资产(在本例中为标的指数)的表现挂钩。只要参考指数保持在预设水平之上,自动赎回型票据便会支付票息。如果参考指数出现一定程度的下跌,票息支付可能会停止,本金也可能面临风险。自动赎回型结构正是通过这种方式实现了某种权衡:市场参与者可以通过承担一定的下行风险,换取从股票市场获得的入息。

标普 500 期货 40% 设定波动率自动赎回指数采用“双重收益结构”,模拟入息有望同时包含票息以及参考指数上涨表现的 50% 上行参与收益。这种额外的上行参与收益旨在减轻自动赎回型结构在股市上涨期间可能面临的机会成本。

标普美国股市动量 40% VT 自动赎回指数设有为期 12 个月的“记忆”票息机制。如果某一时间点的票息符合支付条件,“记忆”票息还会计入过去 12 个月内未支付的票息。该指数还设有“修剪”机制,用于系统性地替换表现不佳的自动赎回型产品。

这两种自动赎回指数均采用阶梯式结构,交错启动新的自动赎回型产品,从而帮助减轻入场点风险和尾部风险的影响。

pdf-icon PD F 下载全文

【美股市场月度报告】企业基本面韧性压过宏观逆风 8 月美股收涨

Contributor Image
Sue Lee

APAC Head of Index Investment Strategy

S&P Dow Jones Indices

8月份,美国通胀担忧再度抬头,市场对美联储政策的预期不断转变,中东地缘政治紧张局势持续升级。尽管宏观背景动荡,美国股市8月仍收涨。期间标普500指数三次创下历史新高,科技股在强劲财报公布后大幅反弹。临近8月末时,投资者重新评估利率前景,避险情绪有所升温。最终,富有韧性的企业基本面盖过了宏观逆风,标普500指数8月上涨2.7%,2026年全年涨幅达13.1%(截至8月末)。

8月,市场涨势已不再局限于少数超大盘个股,而是扩散到更广泛的公司群体。与此同时,市值规模更小的股票(中小盘)表现滞后:标普中盘400指数上涨0.2%,标普小盘600指数则下跌0.6%。尽管短期走弱,小盘股年初至今仍是美国各主要市值规模板块中表现最佳者,标普小盘600指数累计上涨20.8%,相比之下标普500指数累计涨幅为13.1%。

板块方面,各板块8月份表现同时受到大宗商品市场与固定收益市场动态的影响。地缘政治紧张加剧背景下能源价格上涨,推动能源板块(+7.0%)升至板块涨幅榜首,并使其年初至今涨幅扩大至44.2%;贵金属与工业金属价格走强,也助推原材料板块上涨6.0%。与此同时,市场对人工智能(AI)的情绪改善,叠加科技股财报强劲,支撑信息技术板块反弹,8月上涨6.2%。反之,随着美国及全球其他主要市场债券收益率持续攀升,利率敏感度更高的领域表现滞后:公用事业(-4.8%)、房地产(-1.9%)与工业(-2.6%)同属表现最弱的板块之列。由此形成的板块表现分化,反映出投资者同时聚焦于AI驱动的成长机遇、地缘政治风险,以及利率走高所带来的影响。

市场内部结构方面,尽管宏观不确定性仍在持续,8月个股层面的分化却趋于缓和。各类隐含指标进一步印证了这一趋势:截至8月末,VIX恐慌指数降至14.9,Cboe标普500离散度指数8月报收于32.5,较7月水平大幅下降。即便地缘政治紧张在8月末加剧、通胀担忧重新浮现,但与夏初相比,市场对整体财报环境似乎愈发安心,对个股特有风险的担忧则有所减轻。

此内容由标普全球撰写、审核、编辑和批准,并且可能借助了人工智能。

pdf-icon PD F 下载全文