









波動率控制指數 (VCI) 已成為指數型保險產品設計的核心基礎,有助於保險公司在保持增長資產配置敞口的同時,有效因應市場波動。在標普道瓊斯指數最近發表的指數型保險:使用波動率控制指數構建新一代產品一文中,我們介紹了波動率控制指數備受青睞的原因、該類型指數在不同市場環境下的表現以及該機制的發展歷程。該文還分析了波動率控制策略如何進行自我調適,以適應不斷增長的指數型保險市場並滿足現代市場參與者不斷變化的需求。近期的市場動態說明在當今環境下,風險可能會飛速湧現和演變,彰顯波動率控制指數在市場動盪中可能發揮的重要作用,以及波動率控制策略固有的取捨。
2025 和 2026 年,市場不時陷入高度不確定性、急速暴跌和快速反彈之中,形成對波動率控制指數而言極具挑戰的環境。與寬基股票基準指數相比,波動率控制指數通常有助於在市場承壓時減少回撤,但其波動率管理機制也會導致在隨後的反彈時參與不足。
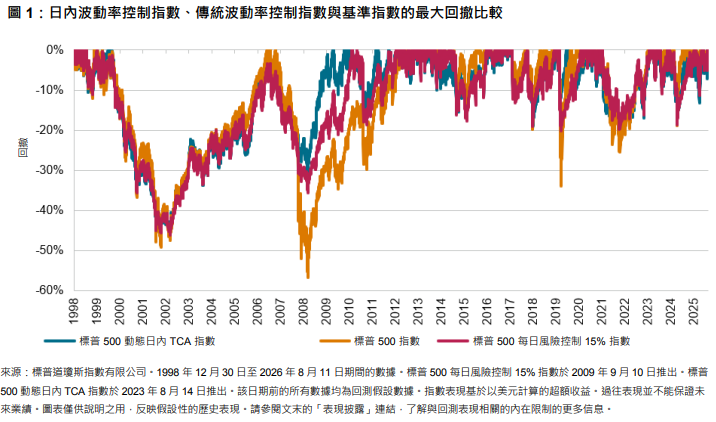
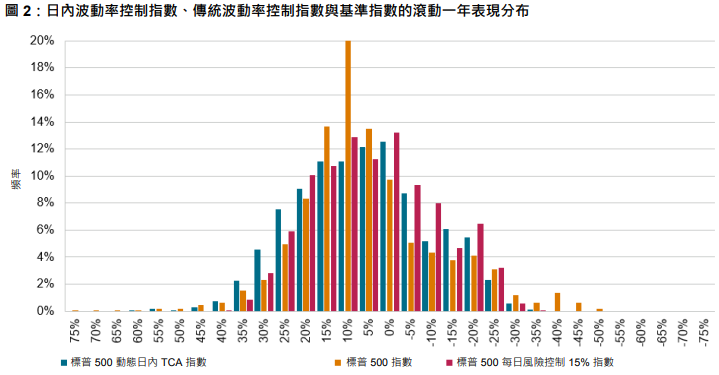
然而,僅從短期相對表現角度評判波動率控制指數,可能無法體現其在指數型保險產品中的更廣泛作用。由於指數型保險產品的性質,滾動收益率和滾動波動率等特徵或更能反映波動率控制指數對於此類產品中基準指數的潛在補充價值。如圖 2 所示,標普 500® 每日風險控制 15% 指數和標普 500 動態日內 TCA 指數的滾動一年表現波動區間均小於標普 500 指數,彰顯波動率控制機制確保在不同市場環境下實現平穩表現的作用。