其他文章推介

【美股市場月度報告】美股9月小幅回檔 市場分化加劇

指數型保險中波動率控制的新階段

自動贖回型產品的指數化方案

【美股市場月度報告】企業基本面韌性壓過宏觀逆風 8 月美股收漲

【美股市場月度報告】美股 7 月震盪加劇 標普 500 指 數基本持平

【美股市場月度報告】美股9月小幅回檔 市場分化加劇

Contributor Image
Sue Lee

APAC Head of Index Investment Strategy

S&P Dow Jones Indices

Contributor Image
Marco Zhang, Ph.D.

Quantitative Analyst, Index Investment Strategy

S&P Dow Jones Indices

9月份,受高利率、全球債券收益率上升以及地緣政治衝突升級的影響,美國股市小幅下跌,標普500指數當月下跌0.45%。市場上漲動力明顯朝向超大型科技股以及其他波動較大的高風險資產集中。

9月美股的韌性主要來自少數超大型科技股,並未反映為大型股的普遍上漲。標普500等權重指數下跌4.99%,跑輸市值加權基準超過4個百分點,截至9月末,儘管等權重指數今年以來漲幅超10%,但仍落後於標普500指數今年以來11.77%的漲幅。

美股小型公司表現同樣疲軟。標普400中型股指數9月下跌4.37%,標普600小型股指數下跌5.74%,儘管如此,小型股仍是各大市值類別中表現較強的板塊。

雖然市場對AI支出及變現能力的審視日益嚴格,但對AI基礎設施的持續投資支撐了資訊科技板塊上行,該板塊9月上漲4.5%。 Meta最新AI智能體產品的推出使得通訊服務板塊上漲4.3%。醫療保健板塊下跌0.9%,但其仍是9月表現第三好的板塊。

信用利差擴大拖累金融板塊,該板塊9月下跌7.2%。材料板塊下跌6.7%,儘管大宗商品整體表現強勁。利率上升和債券收益率走高令利率敏感的房地產板塊承壓,該板塊下跌6.1%。

隨著利率上升、已開發市場債務擔憂加劇、地緣政治不確定性持續以及人工智慧基礎設施支出不斷增長,各行業格局呈現分化態勢。

因子表現也反映出在成長和風險敏感類別中的集中度,這得益於9月下旬的風險偏好輪動。在主要的標普500指數因子中,動量因子上漲3.2%,高風險因子上漲3.1%,純成長因子上漲2.2%,成長因子上漲2.0%,均優於標普500指數整體表現。截至9月末,高風險和動量因子仍為領先的主要因子,而增長因子的相對強度則與資訊科技板塊的領先地位相一致。

防禦性策略整體下跌。高股息因子和股息貴族因子分別下跌7.6%和6.0%。低波動因子下跌5.4%,GARP下跌5.1%,價值因子下跌3.1%。 9月逆轉了8月廣泛的廣泛參與態勢,導致成長型因子與收益型、價值型及低波動策略之間的分化更加明顯。

此內容由標普全球撰寫、審查、編輯和核准,並且可能借助了 AI。
pdf-icon PD F 下載全文

指數型保險中波動率控制的新階段

Contributor Image
Yuan Tian

Executive Director, Multi-Asset Indices

S&P Dow Jones Indices

波動率控制指數 (VCI) 已成為指數型保險產品設計的核心基礎,有助於保險公司在保持增長資產配置敞口的同時,有效因應市場波動。在標普道瓊斯指數最近發表的指數型保險:使用波動率控制指數構建新一代產品一文中,我們介紹了波動率控制指數備受青睞的原因、該類型指數在不同市場環境下的表現以及該機制的發展歷程。該文還分析了波動率控制策略如何進行自我調適,以適應不斷增長的指數型保險市場並滿足現代市場參與者不斷變化的需求。近期的市場動態說明在當今環境下,風險可能會飛速湧現和演變,彰顯波動率控制指數在市場動盪中可能發揮的重要作用,以及波動率控制策略固有的取捨。

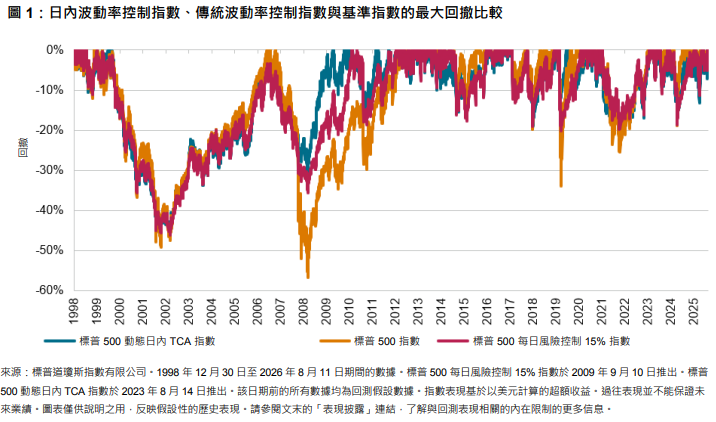
2025 和 2026 年,市場不時陷入高度不確定性、急速暴跌和快速反彈之中,形成對波動率控制指數而言極具挑戰的環境。與寬基股票基準指數相比,波動率控制指數通常有助於在市場承壓時減少回撤,但其波動率管理機制也會導致在隨後的反彈時參與不足。

指數型保險中波動率控制的新階段: 圖 1

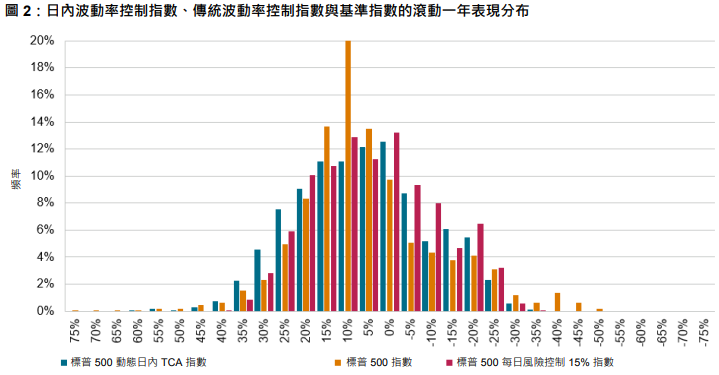
然而,僅從短期相對表現角度評判波動率控制指數,可能無法體現其在指數型保險產品中的更廣泛作用。由於指數型保險產品的性質,滾動收益率和滾動波動率等特徵或更能反映波動率控制指數對於此類產品中基準指數的潛在補充價值。如圖 2 所示,標普 500® 每日風險控制 15% 指數和標普 500 動態日內 TCA 指數的滾動一年表現波動區間均小於標普 500 指數,彰顯波動率控制機制確保在不同市場環境下實現平穩表現的作用。

指數型保險中波動率控制的新階段: 圖 2

pdf-icon PD F 下載全文

自動贖回型產品的指數化方案

Contributor Image
Kelsey Stokes

Head of Financial Institutions Sales, Americas

S&P Dow Jones Indices

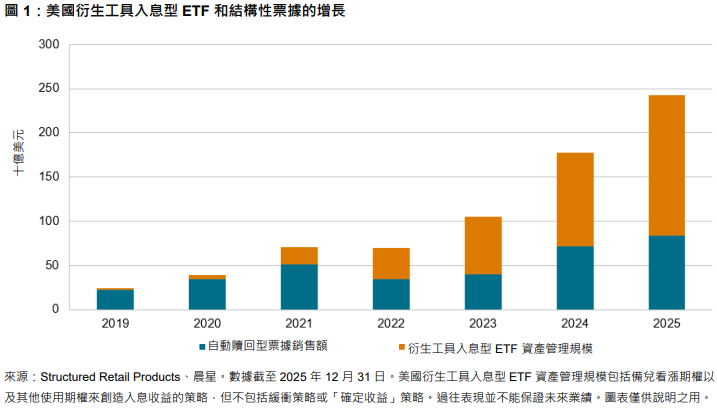
入息導向型指數化投資已邁入一個嶄新階段。這種策略最初以相對簡單的期權立權指數為主,現已發展成為一系列基於規則的廣泛策略工具包,旨在反映更有針對性的結果。這凸顯投資人需求已從單純配置貝塔機會,轉向以結果為導向的解決方案。近年來,ETF 和結構性產品對系統性衍生工具入息策略的使用增長迅速。

自動贖回型產品的指數化方案: 圖 1

隨著 2025 年首檔自動贖回型 ETF 面市,曾經僅少數市場參與者可通過結構性產品進行投資的複雜收益結構,現在已向更廣泛的市場參與者開放。指數化策略正是這一創新的幕後功臣。從理論上看,如今基於規則的單一指數可以通過在基於規則編製方法中組合多種期權特徵 (例如假設性或有收益、觀察日期、障礙和潛在的提前贖回等),從而複製自動贖回型產品的收益結構。但應記住,指數並非投資產品;投資人不能直接投資於指數,只能投資基於指數的投資產品。

標普道瓊斯指數最近推出了兩種自動贖回指數:標普 500 期貨 40% 確定波動率自動贖回指數和標普美國股市動量 40% VT 自動贖回指數。這兩種指數均採用不同的方法來複製反映潛在入息創造特徵的自動贖回型收益結構。有關更多信息,請參閱標普 500 期貨 40% 確定波動率自動贖回指數編製方法和標普美國股市動量 40% VT 4% 遞減自動贖回指數編製方法。

自動贖回型產品的指數化方案: 圖 2

要更好地理解這些指數,需要了解自動贖回的運行機制。自動贖回型票據的票息付款與參考資產 (在本例中為標的指數) 的表現掛鉤。如果參考指數保持在預先確定的水平之上,則自動贖回型票據將支付票息。如果參考指數出現一定程度的下跌,則可能會停止支付票息或者本金面臨風險。自動贖回型結構通過這種方式來體現一種取捨,即市場參與者通過承擔一定的下行風險來換取從股票市場獲得的收益。

標普 500 期貨 40% 確定波動率自動贖回指數採用「雙重收益結構」,模擬入息不僅來自票息,同時還可參與參考指數表現上漲部分的 50%。這種額外的上漲收益參與特徵旨在減輕自動贖回型結構在股市上漲期間可能面臨的機會成本。

 標普美國股票動量 40% VT 自動贖回指數具有持續 12 個月的「記憶」票息。對於在某個時間點符合條件的票息,「記憶」票息還會反映過去 12 個月內任何遺漏的票息。該指數還具有一種「修剪」機制,用於系統地替換表現不佳的自動贖回型產品。

 這兩種自動贖回指數均採用階梯式結構,交錯開倉新的自動贖回型產品,從而幫助減輕入場點風險和尾部風險的影響。

pdf-icon PD F 下載全文

【美股市場月度報告】企業基本面韌性壓過宏觀逆風 8 月美股收漲

Contributor Image
Sue Lee

APAC Head of Index Investment Strategy

S&P Dow Jones Indices

8月份,美國通膨擔憂再度抬頭,市場對聯準會政策的預期不斷轉變,中東地緣政治緊張局勢持續升級。儘管宏觀背景動盪,美國股市8月仍收漲。期間標普500指數三度創下歷史新高,科技股在強勁財報公佈後大幅反彈。臨近8月末時,投資人重新評估利率前景,避險情緒有所升溫。最終,富有韌性的企業基本面蓋過了宏觀逆風,標普500指數8月上漲2.7%,2026年全年漲幅達13.1%(截至8月末)。

8月,市場漲勢已不再侷限於少數超大型個股,而是擴散到更廣泛的公司群體。與此同時,市值規模更小的股票(中小型)表現滯後:標普中型股400指數上漲0.2%,標普小型股600指數則下跌0.6%。儘管短期走弱,小型股年初至今仍是美國各主要市值規模板塊中表現最佳者,標普小型股600指數累計上漲20.8%,相較之下標普500指數累計漲幅為13.1%。

板塊方面,各板塊8月份表現同時受到大宗商品市場與固定收益市場動態的影響。地緣政治緊張加劇背景下能源價格上漲,推動能源板塊(+7.0%)升至板塊漲幅榜首,並使其年初至今漲幅擴大至44.2%;貴金屬與工業金屬價格走強,也助推原物料板塊上漲6.0%。與此同時,市場對人工智慧(AI)的情緒改善,疊加科技股財報強勁,支撐資訊科技板塊反彈,8月上漲6.2%。反之,隨著美國及全球其他主要市場債券收益率持續攀升,利率敏感度更高的領域表現滯後:公用事業(-4.8%)、房地產(-1.9%)與工業(-2.6%)同屬表現最弱的板塊之列。由此形成的板塊表現分化,反映出投資人同時聚焦於AI驅動的成長機會、地緣政治風險,以及利率走高所帶來的影響。

市場內部結構方面,儘管宏觀不確定性仍在持續,8月個股層面的分化卻趨於緩和。各類隱含指標進一步印證了這一趨勢:截至8月末,VIX恐慌指數降至14.9,Cboe標普500離散度指數8月報收於32.5,較7月水準大幅下降。即便地緣政治緊張在8月末加劇、通膨擔憂重新浮現,但與夏初相比,市場對整體財報環境似乎愈發安心,對個股特有風險的擔憂則有所減輕。

此內容由標普全球撰寫、審查、編輯和核准,並且可能借助了 AI。

pdf-icon PD F 下載全文

【美股市場月度報告】美股 7 月震盪加劇 標普 500 指 數基本持平

Contributor Image
Sue Lee

APAC Head of Index Investment Strategy

S&P Dow Jones Indices

7月,美股市場波動加劇。中東緊張局勢再度升溫、市場對聯準會政策的預期發生變化,以及對人工智慧相關投資支出的審視,共同影響了市場走勢。市場對超大規模雲服務商資本開支的擔憂,以及對大型科技公司財報反應不一,導致美股一度出現明顯波動。不過,通膨壓力緩解、企業盈利保持韌性,推動市場在月底有所回升。標普500指數7月基本持平,當月小幅下跌0.1%。

從指數內部看,市場上漲範圍明顯擴大。標普500等權重指數7月上漲1.0%,連續第二個月跑贏市值加權的標普500指數。2026年以來,這一趨勢持續顯現:標普500等權重指數今年以來上漲13.3%,高於標普500指數10.1%的漲幅,標普500前50指數同期僅上漲3.0%。等權重指數持續跑贏,表明市場漲幅正越來越多地分佈於更廣泛的公司,而非集中在少數市值最大的股票之中。

與此同時,中小盤股7月表現落後於大盤股。標普中盤400指數和標普小盤600指數分別下跌2.4%和1.9%。儘管當月有所回落,標普小盤600指數仍是今年表現最好的美國主要基準指數,今年以來累計上漲21.5%,是標普500指數10.1%漲幅的兩倍以上。

行業板塊表現受到其他資產類別走勢的影響。地緣政治緊張局勢升溫、能源價格大幅上漲,推動能源板塊7月上漲12.0%,位居各行業板塊首位。同期,標普高盛商品能源指數上漲22.5%。

美國公債收益率上升,則對久期較長的成長類資產以及其他對利率敏感的市場領域形成壓力,推動資金進一步轉向價值型板塊。在這一背景下,金融板塊上漲6.2%,房地產板塊上漲2.5%,醫療保健板塊上漲2.4%,日常消費品板塊上漲2.1%,均跑贏大盤。

相比之下,市場加大了對人工智慧相關支出計畫的審視,人工智慧產業鏈多數領域隨之回落,從半導體公司到大型超大規模雲服務商均受到影響。儘管資訊科技板塊在最後兩個交易日強勁反彈,7月仍累計下跌3.0%。行業表現的分化進一步顯示,美股市場正由此前較為集中的科技股主導,轉向由更多市場因素共同驅動。

行業主導力量的輪動也反映在不同投資風格策略之中。價值、收益型和防禦型策略表現領先。標普500純價值指數上漲4.5%,高股息指數上漲3.8%,低波動高股息指數上漲3.4%,回購指數上漲2.6%,低波動指數上漲1.9%,均屬於當月表現最強的風格指數。

市場上漲範圍擴大、行業輪動加快,推動美國不同市值股票之間的實際分散度上升,而實際波動率和相關性則有所下降。與此同時,市場仍不確定人工智慧相關投資能否取得相應回報,也對大型科技公司的盈利前景存在擔憂,隱含分散度因此維持在較高水平。

此內容由標普全球撰寫、審查、編輯和核准,並且可能借助了 AI。

pdf-icon PD F 下載全文