













标普道琼斯指数于 2002 年首次发布 SPIVA(标普指数与主动基金表现)美国评分报告,自此成为主动型与被动型投资风格之辩的事实“记分员”。SPIVA 亚洲地区(日本除外)评分报告旨在衡量在大中华区、韩国和东南亚地区的国内股票型、国际股票型以及债券型基金中,主动管理型基金相比相关业绩比较基准的表现。
2026 年中盘点
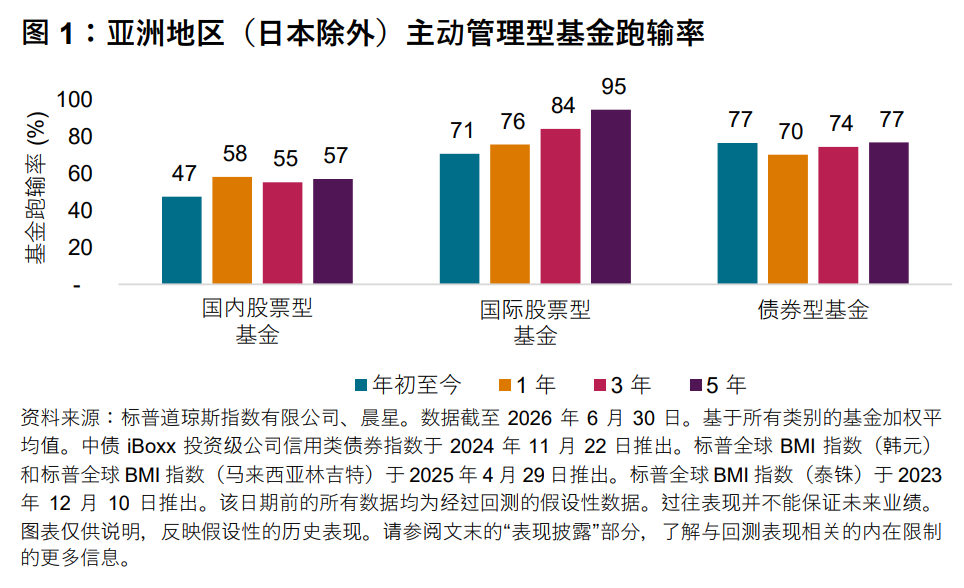
2026 年上半年,亚洲地区(日本除外)主动管理型基金的表现参差不齐。尽管在多个国内股票型基金中,主动管理型基金总体上跑赢其业绩比较基准,但在国际股票型以及债券型基金中,大多数主动管理型基金跑输基准。拉长投资周期来看,主动策略的跑输比例普遍进一步扩大。
-
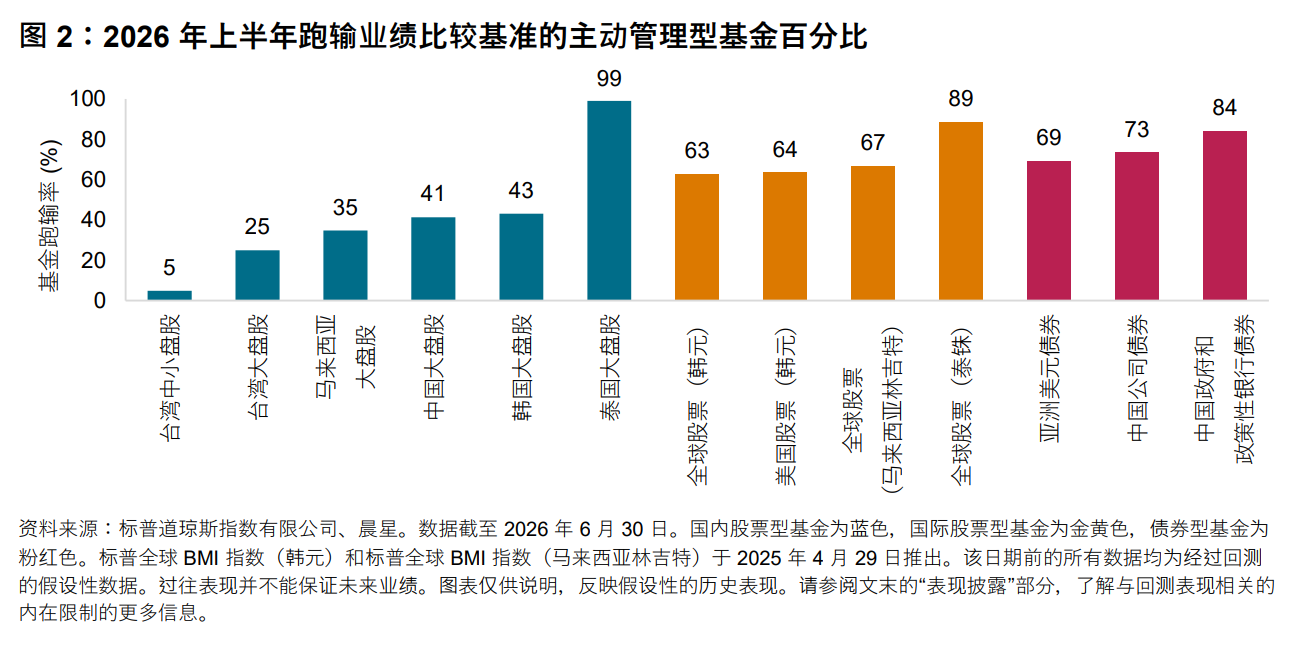
- 不同市场的国内股票型基金表现明显分化。中国台湾地区仍是主动管理型基金表现最强的市场。2026 年上半年,仅 25% 的台湾大盘股基金和 5% 的台湾中小盘股基金跑输相关业绩比较基准。马来西亚、中国内地和韩国的大部分主动基金亦跑赢业绩比较基准,跑输率介于 35% 至 43% 之间。相比之下,泰国大盘股基金表现明显不佳,跑输率高达 99%。
- 尽管择股环境总体有利,国际股票型基金仍普遍承压。2026 年上半年,该类别基金的跑输率从全球股票(韩元)基金的 63% 到全球股票(泰铢)基金的 89% 不等。货币对冲或是造成业绩不佳的原因之一,在本地货币贬值期间,对冲策略反而对基金净值造成了拖累。从更长期限看,主动策略面临的挑战更加严峻,五年內所有四个类别的五年跑输率均超过 90%(见图 8)。
- 债券型基金同样表现疲软。2026 年上半年,三个债券型基金类别的跑输率均超过三分之二。中国政府和政策性银行债券基金的跑输率最高,达到 84%,其次是中国公司债券基金(73%)和亚洲美元债券基金(69%)。
- 短期内基金存活率维持高位。在所有纳入统计的分类中,99% 的基金存续至 2026 年上半年。即使以五年期限衡量,各分类的综合存活率也保持在 90% 以上,表明该区域的基金流失率相对较低(见报告 2)。