












入息導向型指數化投資已邁入一個嶄新階段。這種策略最初以相對簡單的期權立權指數為主,現已發展成為一系列基於規則的廣泛策略工具包,旨在反映更有針對性的結果。這凸顯投資人需求已從單純配置貝塔機會,轉向以結果為導向的解決方案。近年來,ETF 和結構性產品對系統性衍生工具入息策略的使用增長迅速。
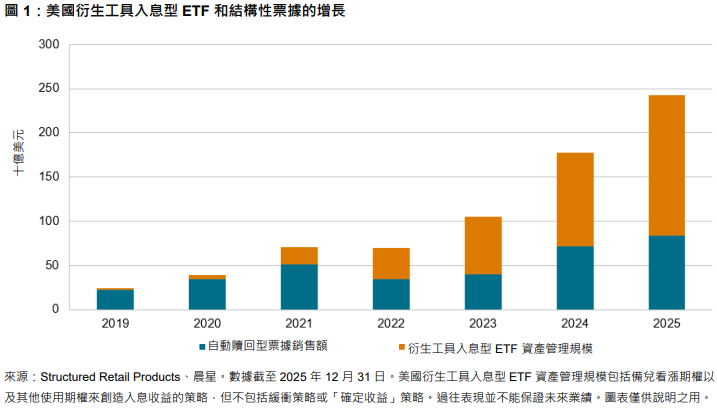
隨著 2025 年首檔自動贖回型 ETF 面市,曾經僅少數市場參與者可通過結構性產品進行投資的複雜收益結構,現在已向更廣泛的市場參與者開放。指數化策略正是這一創新的幕後功臣。從理論上看,如今基於規則的單一指數可以通過在基於規則編製方法中組合多種期權特徵 (例如假設性或有收益、觀察日期、障礙和潛在的提前贖回等),從而複製自動贖回型產品的收益結構。但應記住,指數並非投資產品;投資人不能直接投資於指數,只能投資基於指數的投資產品。
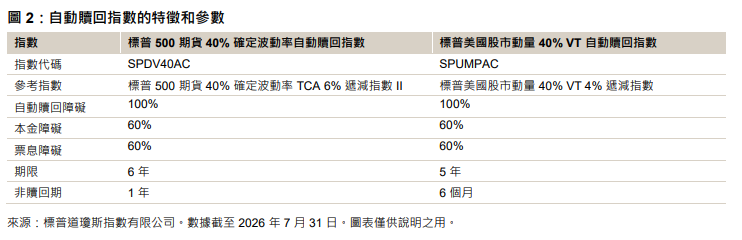
標普道瓊斯指數最近推出了兩種自動贖回指數:標普 500 期貨 40% 確定波動率自動贖回指數和標普美國股市動量 40% VT 自動贖回指數。這兩種指數均採用不同的方法來複製反映潛在入息創造特徵的自動贖回型收益結構。有關更多信息,請參閱標普 500 期貨 40% 確定波動率自動贖回指數編製方法和標普美國股市動量 40% VT 4% 遞減自動贖回指數編製方法。
要更好地理解這些指數,需要了解自動贖回的運行機制。自動贖回型票據的票息付款與參考資產 (在本例中為標的指數) 的表現掛鉤。如果參考指數保持在預先確定的水平之上,則自動贖回型票據將支付票息。如果參考指數出現一定程度的下跌,則可能會停止支付票息或者本金面臨風險。自動贖回型結構通過這種方式來體現一種取捨,即市場參與者通過承擔一定的下行風險來換取從股票市場獲得的收益。
標普 500 期貨 40% 確定波動率自動贖回指數採用「雙重收益結構」,模擬入息不僅來自票息,同時還可參與參考指數表現上漲部分的 50%。這種額外的上漲收益參與特徵旨在減輕自動贖回型結構在股市上漲期間可能面臨的機會成本。
標普美國股票動量 40% VT 自動贖回指數具有持續 12 個月的「記憶」票息。對於在某個時間點符合條件的票息,「記憶」票息還會反映過去 12 個月內任何遺漏的票息。該指數還具有一種「修剪」機制,用於系統地替換表現不佳的自動贖回型產品。
這兩種自動贖回指數均採用階梯式結構,交錯開倉新的自動贖回型產品,從而幫助減輕入場點風險和尾部風險的影響。


