
其他文章推介

七月美元疲弱利好商品市场

价格较低的贵金属——白银

标普500®指数公司的派息情况将何去何从? 答案取决于时间和经济的复苏速度

原油指数特征

前所未有时期下的大宗商品指数

七月美元疲弱利好商品市场

Contributor Image
Fiona Boal

Managing Director, Global Head of Equities

S&P Dow Jones Indices

本文最初于 2020 年 8 月 3 日在 Indexology®博客上发布。

2020 年 7 月,标普高盛商品指数上涨 3.8%,年初至今下跌 33.9%。美元兑一系列货币偏软,利好大宗商品市 场。月末整体美元跌至两年低点。实际利率较低、美元疲弱以及大规模的财政和货币刺激措施继续推动对贵金属 的需求,贵金属被视为通胀和货币贬值的对冲工具。

经过 2020 年首六个月的波动后,全球能源综合指数在 7 月表现疲弱。受美元疲弱带动,标普高盛能源指数上涨 2.6%。但鉴于全球多个地区出现第二波新型冠状病毒疫情,市场持续忧虑全球经济的复苏前景,石油需求的持续 复苏依然备受挑战。在供应方面,美国庞大的原油库存终于出现下降,而石油输出国组织 (OPEC ) 决定放宽产量 限制,将可在需求进一步减少时,为组织提供灵活性。

pdf-icon PD F 下载全文

本博客所载文章仅为提供意见,并非建议。请阅读我们的免责声明。


价格较低的贵金属——白银

本文最初于 2020 年 7 月 20 日在 Indexology®博客上发布。

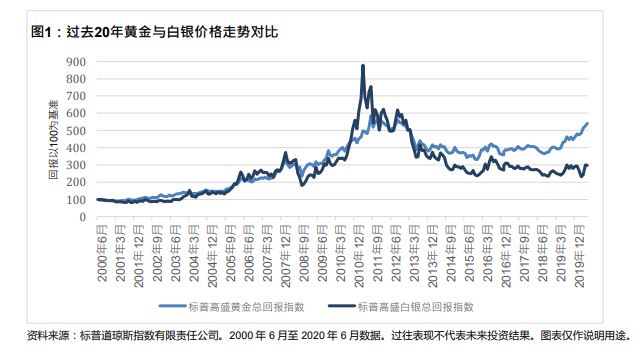
2020 年得益于工业需求复苏以及投资者对黄金和政府债券替代产品的追捧,银价自 2020 年 3 月中旬以来一路飙升。截 至 2020 年 7 月 17 日,标普高盛白银指数由 3 月中旬的低点上涨了 65%。近年来,价格较低的贵金属白银涨幅 一直落后于黄金。贵金属白银的价格波动幅度大于黄金,历史上其凌厉升势也曾超过金价的波动(参见图 1)。 这可能发生在黄金大幅波动之前,也可能发生在之后,因此并不总是存在滞后。值得注意的是 2008 年 9 月至 2011 年 4 月间银价非比寻常的升势。这次会否不同?

pdf-icon PD F 下载全文

本博客所载文章仅为提供意见,并非建议。请阅读我们的免责声明。


标普500®指数公司的派息情况将何去何从? 答案取决于时间和经济的复苏速度

本文最初于 2020 年 7 月 16 日在 Indexology®博客上发布。

2020 年上半年,标普 500 指数公司派发的股息总额按年增长为 5.1%(请参阅 A YTD History of S&P 500® Dividend Increases, Cuts, and Suspensions)。但是,2020年第三季度的股息宣派预告却出现下降。2020 年 7 月,84%的公司宣布派息,该月派息额按年将减少 4%。根据目前的公开宣布(和预期的时间表),预计 8 月将下降 10%,9 月将略微上升(0.1%),第三季度与 2019 年同期相比则下降 5%。

随着各家公司宣布 2020 年第三季度派息,该季度的实际情况将会开始影响市场参与者(近 70%的公司预期在 2020 年 7 月公布季度盈利,派息通常在公布当日前后)。美联储的压力测试结果公布后,除 Wells Fargo 削减股 息外,其他大型银行(在暂停回购带来的额外流动性的支持下)预计将继续派息。

pdf-icon PD F 下载全文

本博客所载文章仅为提供意见,并非建议。请阅读我们的免责声明。


原油指数特征

Contributor Image
Fiona Boal

Managing Director, Global Head of Equities

S&P Dow Jones Indices

本文最初于 2020 年 7 月 10 日在 Indexology®博客上发布。

在过去二十年里,期货类大宗商品指数编制经过创新后,大宗商品指数超出了广义市场贝塔指数范围,并增加了 非传统展期机制或合约选择,令其成为更复杂的策略。

为此,标普道琼斯指数提供多种石油指数,在原油期货曲线的不同点提供投资机会,使市场参与者能够选择最符 合其投资要求的指数。例如,标普高盛原油动态展期指数采用灵活的月度期货合约展期策略,旨在满足投资者寻 求减轻展期在升水期间负面影响的需求。

对于偏好波动性较低的能源敞口或更能反映石油生产长期成本的敞口的投资者,基于较长期限合约的指数(例如 标普高盛原油 12 个月远期指数)也能满足其需求。期限较长的指数也可以作为实物资产投资的基准。

pdf-icon PD F 下载全文

本博客所载文章仅为提供意见,并非建议。请阅读我们的免责声明。


前所未有时期下的大宗商品指数

Contributor Image
Fiona Boal

Managing Director, Global Head of Equities

S&P Dow Jones Indices

本文最初于 2020 年 7 月 8 日在 Indexology®博客上发布。

本文根据最近石油市场经历的特殊市况,反映了标普道琼斯指数为确保我们的大宗商品指数保持可复制性和可投 资性所采取的行动。

或许没有其他可投资资产像石油一样——股票、债券、货币,甚至其他大宗商品,受到新型冠状病毒疫情如此严 重的影响。虽然其他资产类别也感受到全球经济活动罕见的衰退之痛,但它们的价格却在一定程度上得到前所未 有的财政和货币支持。相比之下,我们目睹了 2020 年 3 月和 4 月期间石油市场价格的急剧下跌,我们要再次提 醒投资者,大宗商品不是预期性资产,它们反映目前现实世界的“现货供需”状况。

近几个月来,WTI 原油市场的极端波动和短暂的负价格凸显了现代基准指数不只是市场晴雨表。随着资产管理行 业的发展以及各类资产对与指数挂钩的被动式投资产品的需求增长,指数还承担着规则化、系统化、透明化策略 的作用。

pdf-icon PD F 下载全文

本博客所载文章仅为提供意见,并非建议。请阅读我们的免责声明。