












引言
在中國 A 股市場,紅利策略有助於市場參與者在參與股票市場表現的同時,得到來自企業分紅的收益。但僅以高股息率為篩選標準來構建策略,可能會使市場參與者陷入「股息率陷阱」:一些公司的高股息率並非源於分紅本身,而是股價疲軟所致。良好的指數設計或有助解決這一難題。通過在基於規則的指數編製方法中納入股息率和價格動能指標,可以建立更均衡的紅利投資策略。
本文介紹了標普中國 A 股大型股高股息 50 指數,它旨在衡量標普中國 A 股大型股指數中兼具高股息與強勁價格動能的 50 檔成分股的表現。該指數按過去 12 個月的歷史股息率加權,並包含個股和行業分散化要求。本文將深入解析該指數的編製方法、歷史業績、在不同市場環境下的表現特點、基本面特徵、行業結構以及與滬深 300 指數進行組合配置的模擬效果。
指數構建
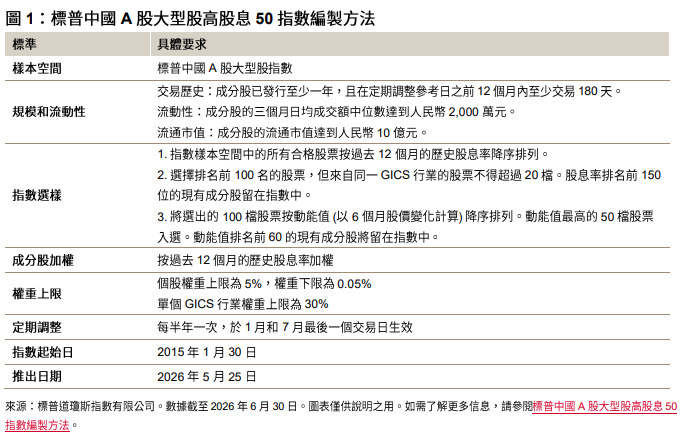
2026 年 5 月 25 日,標普道瓊斯指數推出了標普中國 A 股大型股高股息 50 指數。根據其指數編製方法,初始樣本空間由標普中國 A 股大型股指數組成。標普中國 A 股大型股指數衡量的是 A 股市場中自由流通市值排名前 70% 的股票。在進行市值、流動性和交易歷史篩選後,我們先選擇股息率最高的 100 檔股票,然後從這一高股息樣本空間中進一步剔除價格動能最差的 50 檔股票。剩下 50 檔股票構成最終的指數成分股,並按股息率加權。同時我們也設置了個股權重和行業權重限制,使指數成分股更為分散。該指數每年 1 月和 7 月進行定期調整。圖 1 總結了指數編製方法。
與其他紅利指數相比,該指數設計的關鍵區別在於動能篩選。動能通常用於衡量個股價格在特定期間內的變動情況;強股價收益代表高動能股票,弱股價收益則代表低動能股票。在金融學術研究中,動能因子得到了廣泛驗證,最早可追溯至 Jegadeesh 和 Titman 的經典文獻。他們的研究表明,在過去 3 至 12 個月期間表現良好或不佳的股票,往往在隨後的 3 至 12 個月期間會延續原有走勢。
