















Resumo
O Scorecard SPIVA da América Latina mede o desempenho de fundos mútuos de gestão ativa no Brasil, Chile e México, contra os seus respectivos benchmarks em diferentes horizontes de tempo, fornecendo estatísticas de taxas de desempenho superior, taxas sobrevivência e dispersão no desempenho dos fundos.
Destaques do primeiro semestre
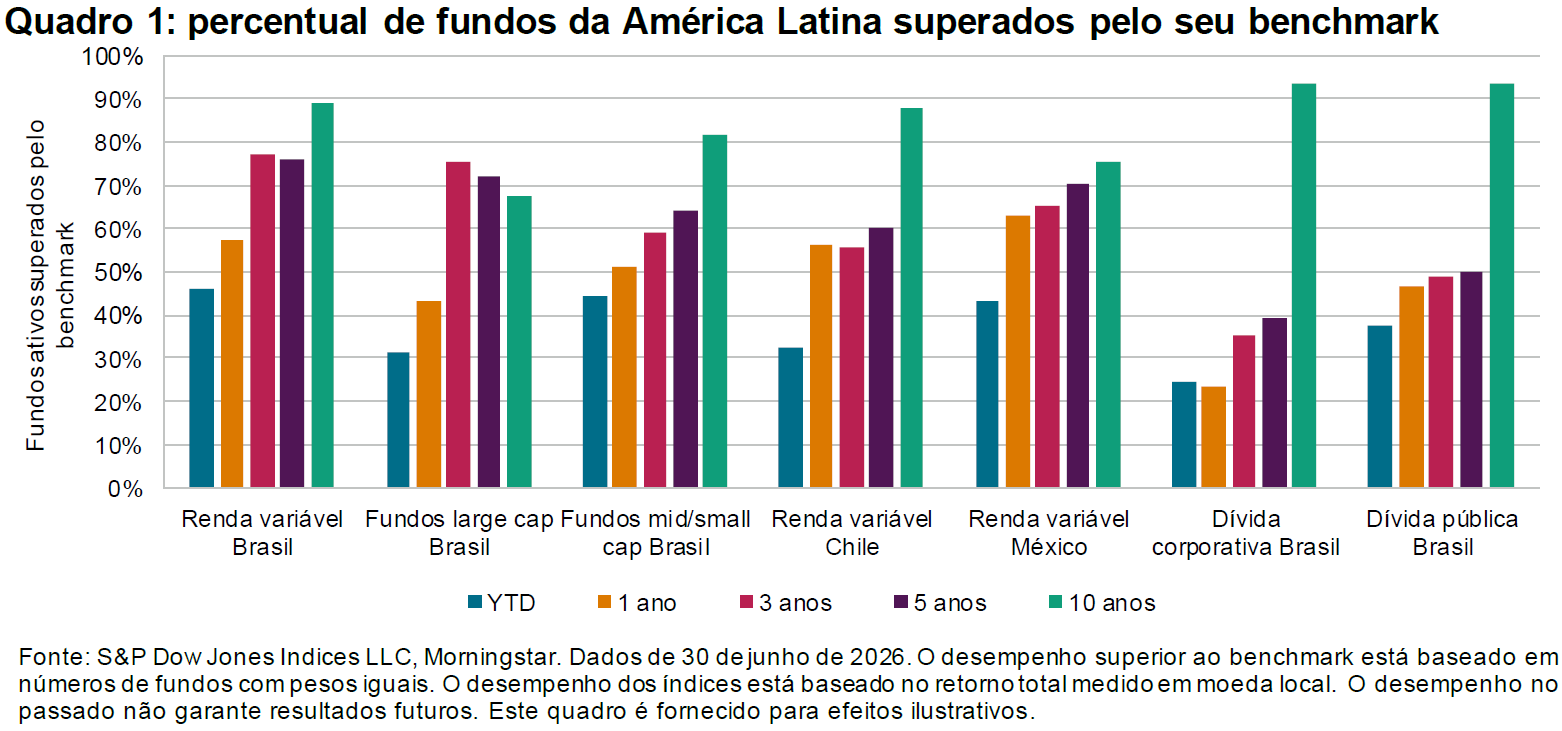
A maioria dos índices de referência da América Latina subiu durante o primeiro semestre de 2026 e, em um contexto de maior dispersão e volatilidade, menos da metade dos fundos ativos perdeu para os seus benchmarks, apresentando taxas de desempenho inferior no primeiro semestre entre 24,5% e 46,3%. Apesar do sucesso recente, a maioria dos fundos apresentou desempenho inferior em todas as categorias ao longo de 10 anos (ver quadro 1).
México
- O S&P/BMV IRT subiu 5,8% na primeira metade de 2026. Menos da metade dos gestores ativos de renda variável do México (43,5%) perdeu para o seu benchmark no horizonte de seis meses. Embora uma parcela significativa de 63,0% dos fundos tenha apresentado desempenho inferior no período de um ano, esse número aumentou de forma constante para 65,1%, 70,5% e, por fim, 75,6% nos períodos de 3, 5 e 10 anos, respectivamente (ver relatório 1a).
- O retorno mediano dos fundos ativos superou o índice de referência em 0,9% no primeiro semestre de 2025 e ficou 1,1%, 0,7%, 1,3% e 2,8% abaixo dele nos períodos de 1, 3, 5 e 10 anos, respectivamente (ver relatórios 3 e 5). Durante o período de 10 anos, o limite para os gestores do primeiro quartil ultrapassou o índice de referência em 0,5%.
- As taxas de sobrevivência dos fundos ativos de renda variável do México permaneceram as mais altas entre todas as categorias de renda variável doméstica em nosso relatório SPIVA da América Latina, atingindo 100%, 97,8%, 97,7%, 95,5% e 82,9% nos períodos de 6 meses e 1, 3, 5 e 10 anos, respectivamente (ver relatório 2).
- Os fundos no México com maior volume de ativos, em média, tiveram um desempenho ligeiramente mais fraco do que os fundos menores no primeiro semestre de 2026. Durante os primeiros seis meses de 2026, os retornos médios dos fundos de renda variável do México foram de 3,7% e 5,5% ao ser ponderados por ativos e com pesos iguais, respectivamente (ver relatórios 3 e 4).
Brasil
- O mercado brasileiro de ações encerrou o primeiro semestre de 2026 com resultados mistos. As ações de grande porte, conforme medidas pelo índice S&P Brazil LargeCap, lideraram os desempenhos, registrando alta de 3,0% no primeiro semestre. No geral, as ações de menor capitalização prejudicaram o desempenho, conforme ilustrado pelo índice S&P Brazil BMI, que subiu 1,6%, enquanto o S&P Brazil MidSmallCap recuou 1,5% durante os primeiros seis meses de 2026.
- No acumulado do ano até junho de 2026, o desempenho inferior dos fundos ativos variou entre as categorias de renda variável do Brasil. Mesmo que 31,2% dos fundos large cap do Brasil tenham perdido para o seu benchmark, o nível de desempenho inferior foi maior nos fundos mid/small cap e na categoria geral de renda variável, que apresentaram taxas de 44,5% e 46.3%, respectivamente. Gestores ativos de todas as categorias produziram resultados ainda piores em relação aos seus índices de referência no período mais longo de 10 anos encerrado em junho de 2026, com taxas de desempenho inferior de 67,4%, 89,2% e 81,7% nas categorias de renda variável, fundos large cap e fundos mid/small cap do Brasil, respectivamente (ver relatório 1a).
Chile
- O mercado acionário do Chile manteve-se em alta no primeiro semestre de 2026, período em que o S&P Chile BMI ganhou 3,4% (ver relatório 3).
- Pouco menos de um terço dos fundos ativos de renda variável do Chile (32,5%) perdeu para o S&P Chile BMI nos primeiros seis meses de 2026, mas as taxas de desempenho inferior variaram em períodos mais longos: 56,1%, 55,6%, 60,5% e 88,1% dos fundos ativos ficaram abaixo do índice de referência nos períodos de 1, 3, 5 e 10 anos, respectivamente (ver relatório 1a). O fundo mediano de renda variável do Chile superou o índice de referência em 1,1% no primeiro semestre de 2026, mas ficou atrás em 1,4% no período mais longo de 10 anos (ver relatório 5).
- No período de 6 meses, a relação média entre o tamanho dos fundos e os retornos foi inversa: os fundos ativos de renda variável do Chile subiram 12,5% e 4,7% com pesos iguais e quando ponderados por ativos, respectivamente. No período de 10 anos encerrado em junho de 2026, no entanto, os retornos dos fundos de renda variável do Chile permaneceram relativamente semelhantes em todos os níveis de ativos, atingindo uma média de 12,1% com pesos iguais, enquanto os retornos ponderados por ativos atingiram uma média de 11,5% (ver relatórios 3 e 4).
- Ao longo do período de 10 anos, o limite para os gestores do primeiro quartil ultrapassou o benchmark em 1,0% (ver relatórios 3 e 5).
Renda fixa
- Os índices de referência para títulos brasileiros continuaram a subir no primeiro semestre, período em que os índices ANBIMA IDA (títulos corporativos) e ANBIMA IMA (títulos públicos) tiveram altas de 4,4% e 5,8%, respectivamente (ver relatório 3).
- A maioria dos fundos de renda fixa ganhou do seu benchmark no primeiro semestre de 2026 e as taxas de desempenho inferior em seis meses dos fundos brasileiros de dívida corporativa e dívida pública ficaram em 24,5% e 37,6%, respectivamente. Ao longo do período de 10 anos, as taxas de desempenho inferior permaneceram elevadas, atingindo 93,6% para os títulos de dívida corporativa do Brasil e 93,4% para os títulos de dívida pública do Brasil.
Contexto do mercado
Após ultrapassar grande parte do resto do mundo em 2025, os mercados acionários da América Latina permaneceram em território positivo durante o primeiro semestre de 2026, mas não sem alguns solavancos ao longo do caminho. O S&P Latin America BMI começou o ano em alta, superando o S&P World Index e registrando rapidamente um aumento de mais de 20%, antes de, por fim, desacelerar e encerrar o primeiro semestre com alta de 10,0% em dólares americanos (ver quadro 2).