









標普道瓊斯指數於 2002 年首次發布 SPIVA (標普指數與主動基金表現) 美國評分報告,自此成為主動型與被動型投資風格之辯的事實「記分員」。SPIVA 亞洲地區 (日本除外) 評分報告旨在衡量在大中華區、韓國和東南亞地區的國內股權、國際股權以及債券型基金中,主動型管理基金相比相關業績比較基準的表現。
2026 年中盤點
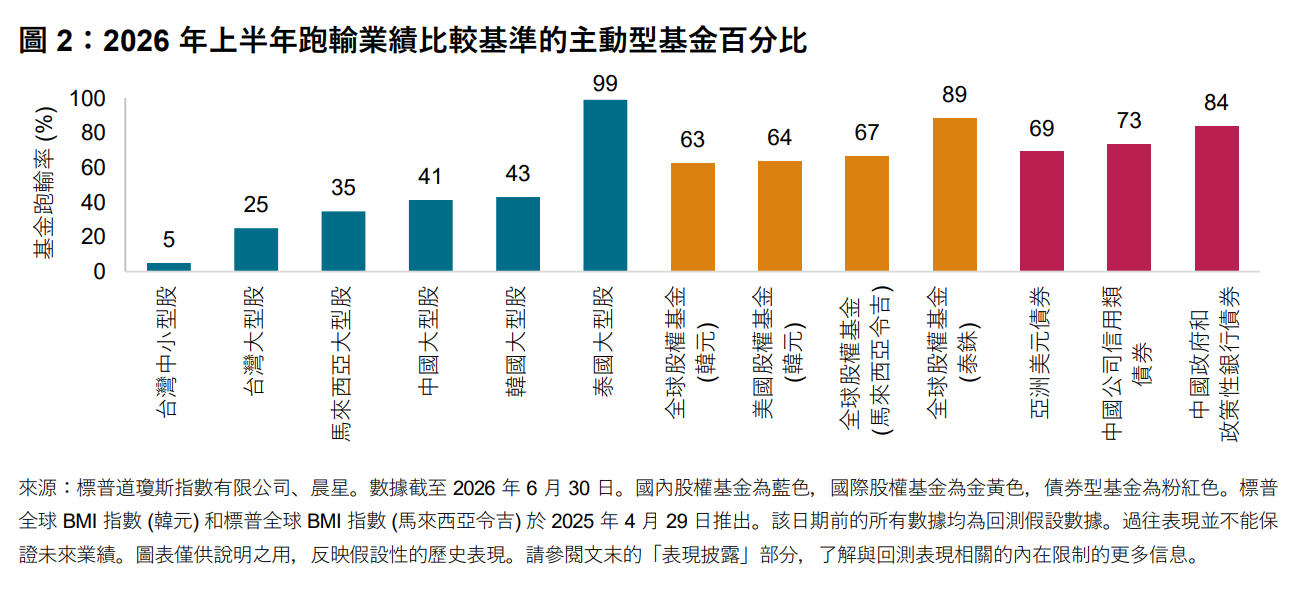
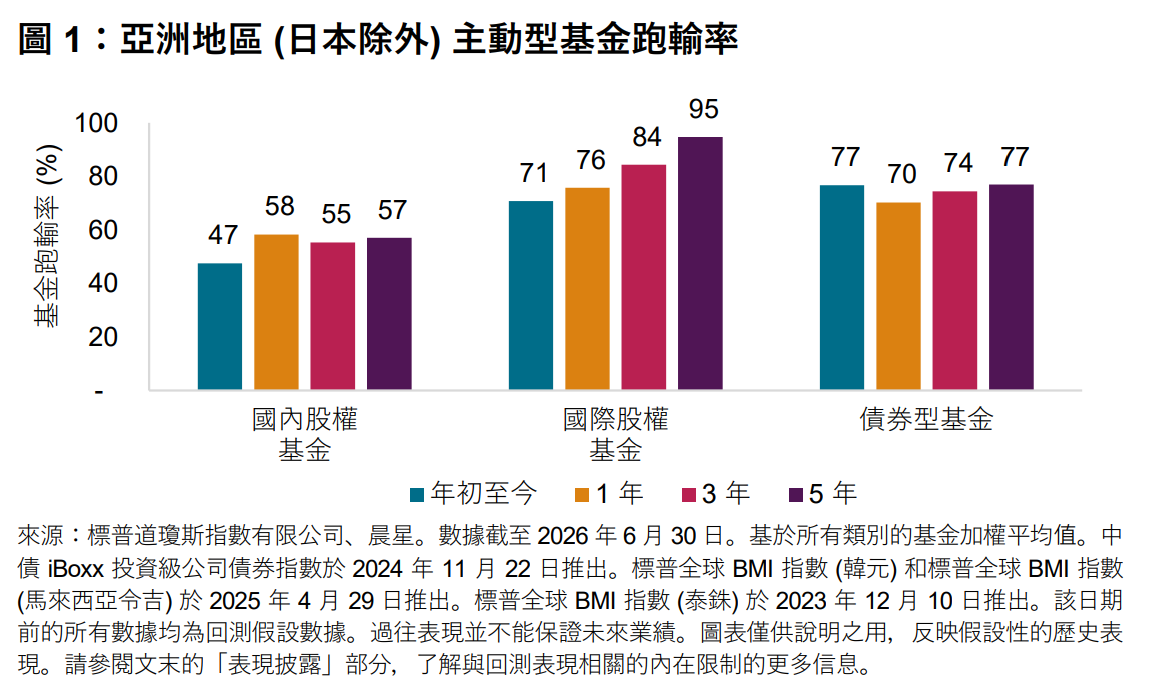
2026 年上半年,亞洲地區 (日本除外) 主動型管理基金的表現參差不齊。儘管多個國內股權類別的主動型基金總體上跑贏其業績比較基準,大多數國際股權和債券型基金均跑輸基準。隨著投資期限延長,跑輸率通常會上升。
-
- 不同市場的國內股權基金表現明顯分化。台灣地區的主動型管理基金繼續領跑。2026 年上半年,僅25%的台灣大型股基金和5%的台灣中小型股基金跑輸相關業績比較基準。馬來西亞、中國和韓國的大多數基金也跑贏業績比較基準,跑輸率介於 35% 至 43% 之間。相比之下,泰國大型股基金表現明顯不佳,跑輸率高達 99%。
- 國際股權基金仍然面臨挑戰,儘管市場環境總體上有利於選股。2026 年上半年,該類別基金的跑輸率從全球股權 (韓元) 基金的 63% 到全球股權 (泰銖) 基金的 89% 不等。部分原因或歸咎於貨幣對沖,因為有些基金採用的貨幣對沖策略在本地貨幣貶值時拖累基金業績。從更長期限看,形勢更加嚴峻,五年內所有四個類別的跑輸率均超過 90% (見圖 8)。
- 債券型基金同樣表現疲軟。2026 年上半年,三類債券型基金的跑輸率均超過三分之二。中國政府和政策性銀行債券基金跑輸率最高,達 84%,其次是中國公司信用類債券基金 (73%) 和亞洲美元債券基金 (69%)。
- 基金短期存活率繼續保持較高水平。在所有報告類別中,99.0% 的基金存續至 2026 年上半年。即使以五年期限衡量,所有類別基金的合計存活率也保持在 90% 以上,表明該地區的基金流失率相對較低 (見報告 2)。