










스코어카드
S&P 다우존스 지수는 2002년 S&P Indices Versus Active (SPIVA) 미국 스코어카드를 처음 발표한 이래, 액티브 펀드와 패시브 펀드 간의 지속적인 논쟁에서 성과 비교의 잣대 역할을 해왔습니다. SPIVA Asia Ex-Japan스코어카드는 중화권, 한국, 동남아시아 지역 소재의 국내 주식형, 해외 주식형, 채권형 액티브 펀드의 벤치마크 대비 성과를 비교 측정하였습니다.
2026년 상반기 주요 내용
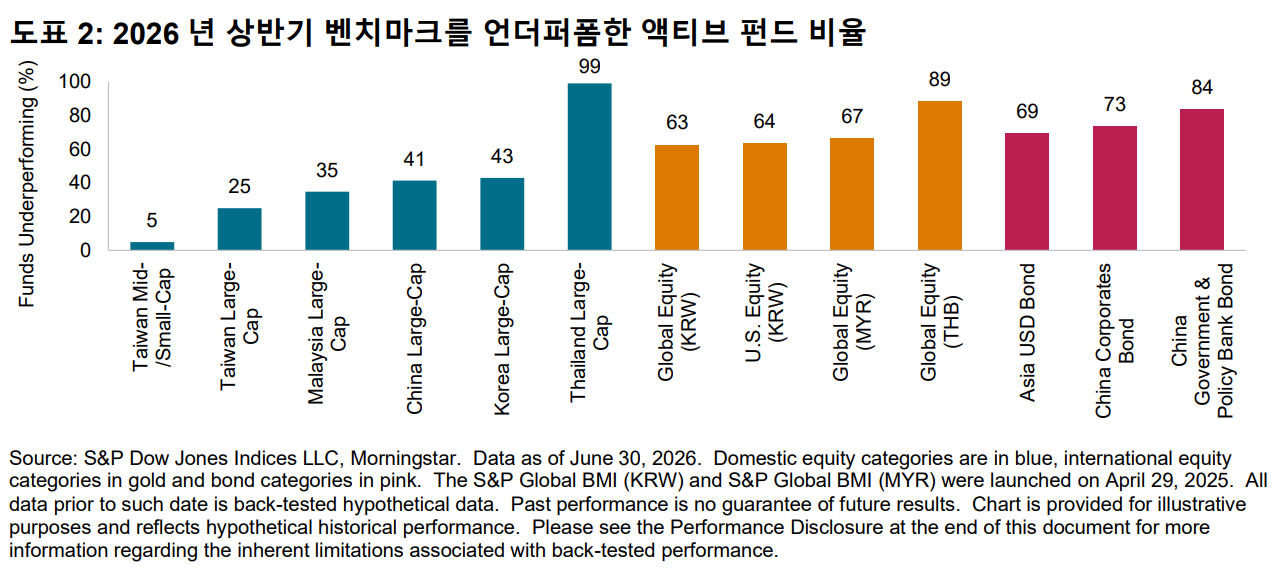
2026년 상반기 Asia Ex-Japan 지역의 액티브 매니저들의 운용 성과는 엇갈렸습니다. 일부 국내 주식 카테고리에서는 액티브 펀드가 전체적으로 벤치마크를 아웃퍼폼했으나, 모든 해외 주식 및 채권 카테고리에서는 과반수의 펀드가 벤치마크를 언더퍼폼했습니다. 기간이 길어질수록 펀드가 벤치마크를 언더퍼폼하는 비율은 대체적으로 증가했습니다.
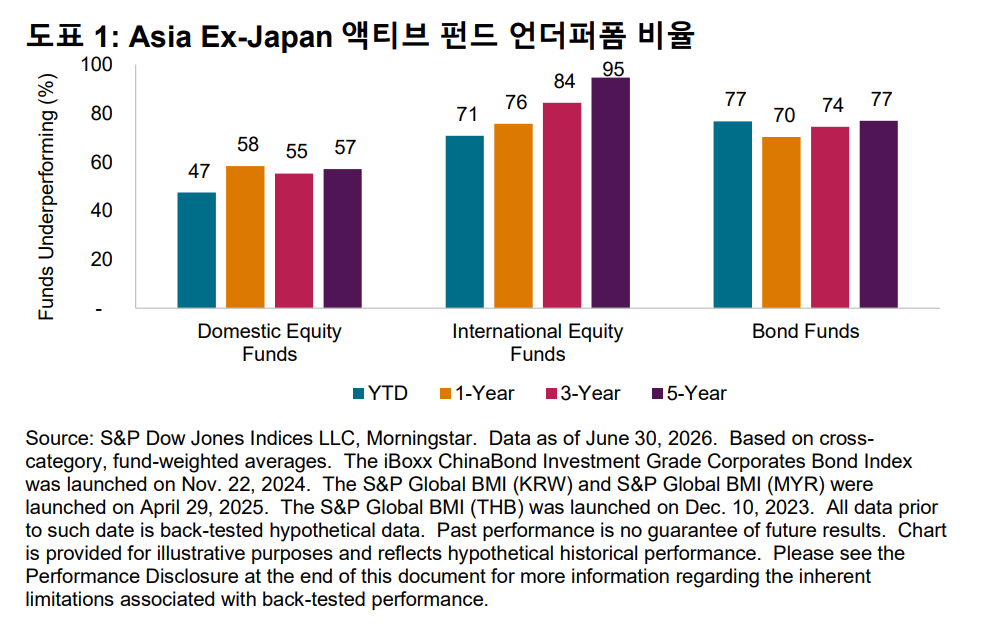
- 국내 주식형 펀드는 시장별로 매우 다른 성과를 보였습니다. 대만은 액티브 운용에서 가장 우수한 성과를 기록한 시장이었으며, 2026년 상반기 동안 대만 대형주 펀드의 25%, 대만 중소형주 펀드의 5%만이 해당 벤치마크를 언더퍼폼했습니다. 말레이시아, 중국, 한국에서도 과반수의 펀드가 아웃퍼폼했고, 언더퍼폼 비율은 35%~43% 수준이었습니다. 반면 태국 대형주 펀드는 상당히 부진한 모습을 보이면서 99%의 펀드가 벤치마크를 언더퍼폼했습니다..
- 해외 주식형 펀드는 종목 선정에 전반적으로 우호적인 시장 환경에도 불구하고 계속해서 어려움을 겪었습니다. 2026년 상반기 벤치마크 언더퍼폼 비율은 글로벌 주식형(KRW) 펀드의 63%부터 글로벌 주식형(THB) 펀드의 89% 수준까지 형성되었습니다. 통화 헤지가 이러한 결과의 일부 원인이 되었을 수 있는데, 현지통화 약세 흐름 속에서 일부 펀드가 채택한 통화 헤지가 성과에 부담 요인으로 작용했을 가능성이 있기 때문입니다. 장기 성과는 더욱 부진한 양상을 나타냈으며, 5년 기준으로 4개 카테고리 모두에서 벤치마크 언더퍼폼 비율이 90%를 초과했습니다(도표 8 참조).
- 채권형 펀드의 성과도 부진했습니다. 2026년 상반기 동안 3개 모든 채권 카테고리에서 3분의 2가 넘는 펀드가 벤치마크를 언더퍼폼했습니다. 중국 국채 및 정책은행 채권 펀드는 벤치마크 언더퍼폼 비율이 84%로 가장 높았으며, 중국 회사채 펀드가 73%, 아시아 USD 채권 펀드가 69%로 뒤를 이었습니다.
- 펀드 생존율은 단기적으로 높은 수준을 유지했습니다. 보고서에 포함된 모든 카테고리를 통틀어 2026년 상반기까지 생존한 펀드 비율은 99%였습니다. 5년 기준으로도 전 카테고리 합산 생존율이 90%를 웃돌며, 해당 지역 전반에서 펀드 청산율이 비교적 낮게 유지되고 있음을 나타냈습니다(표 2 참조).